工事損失引当金は、工事全体で損失が見込まれ、その損失額を合理的に見積もれるときに、見込まれた期へ残額ベースで計上します。受注制作ソフトウェアも同じ考え方で整理でき、進行基準・完成基準・原価回収基準と、会計と税務のずれを分けて考える形に直しました。
工事損失引当金は、いつ計上するのか
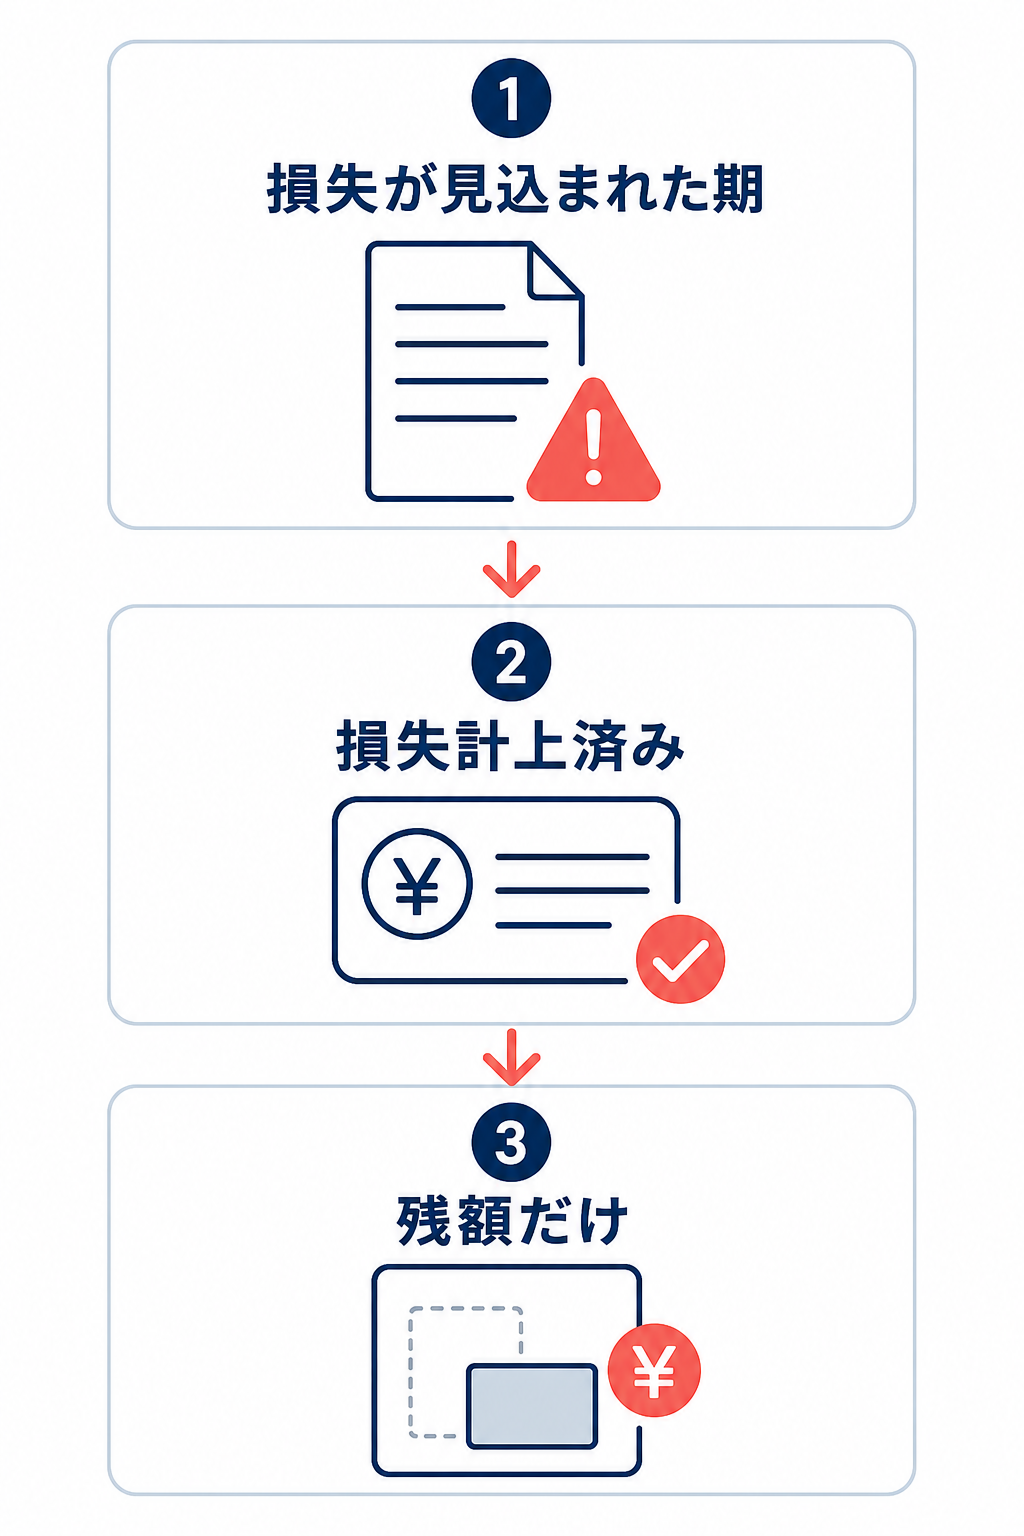
工事損失引当金は、工事原価総額や販売直接経費の見積額が工事収益総額を上回る可能性が高く、その超過額を合理的に見積もれるときに計上します。ポイントは、損失が見込まれた期に一度で全部を処理するのではなく、その時点までにすでに損益へ落としている分を差し引き、残額だけを引当計上することです。
この考え方は、工事進行基準か完成基準かといった収益認識の方法とは切り離して考えます。工事損失引当金は、引当金の一般原則に基づく別の論点なので、収益計上の方法が違っても、損失が見込まれれば検討が必要です。
表示は、繰入額を売上原価に含める整理が基本です。臨時的かつ重要性が高い場合は、特別損失として扱う整理もあります。
工事損失引当金の金額は、どう算定し、見積りをどう更新するか
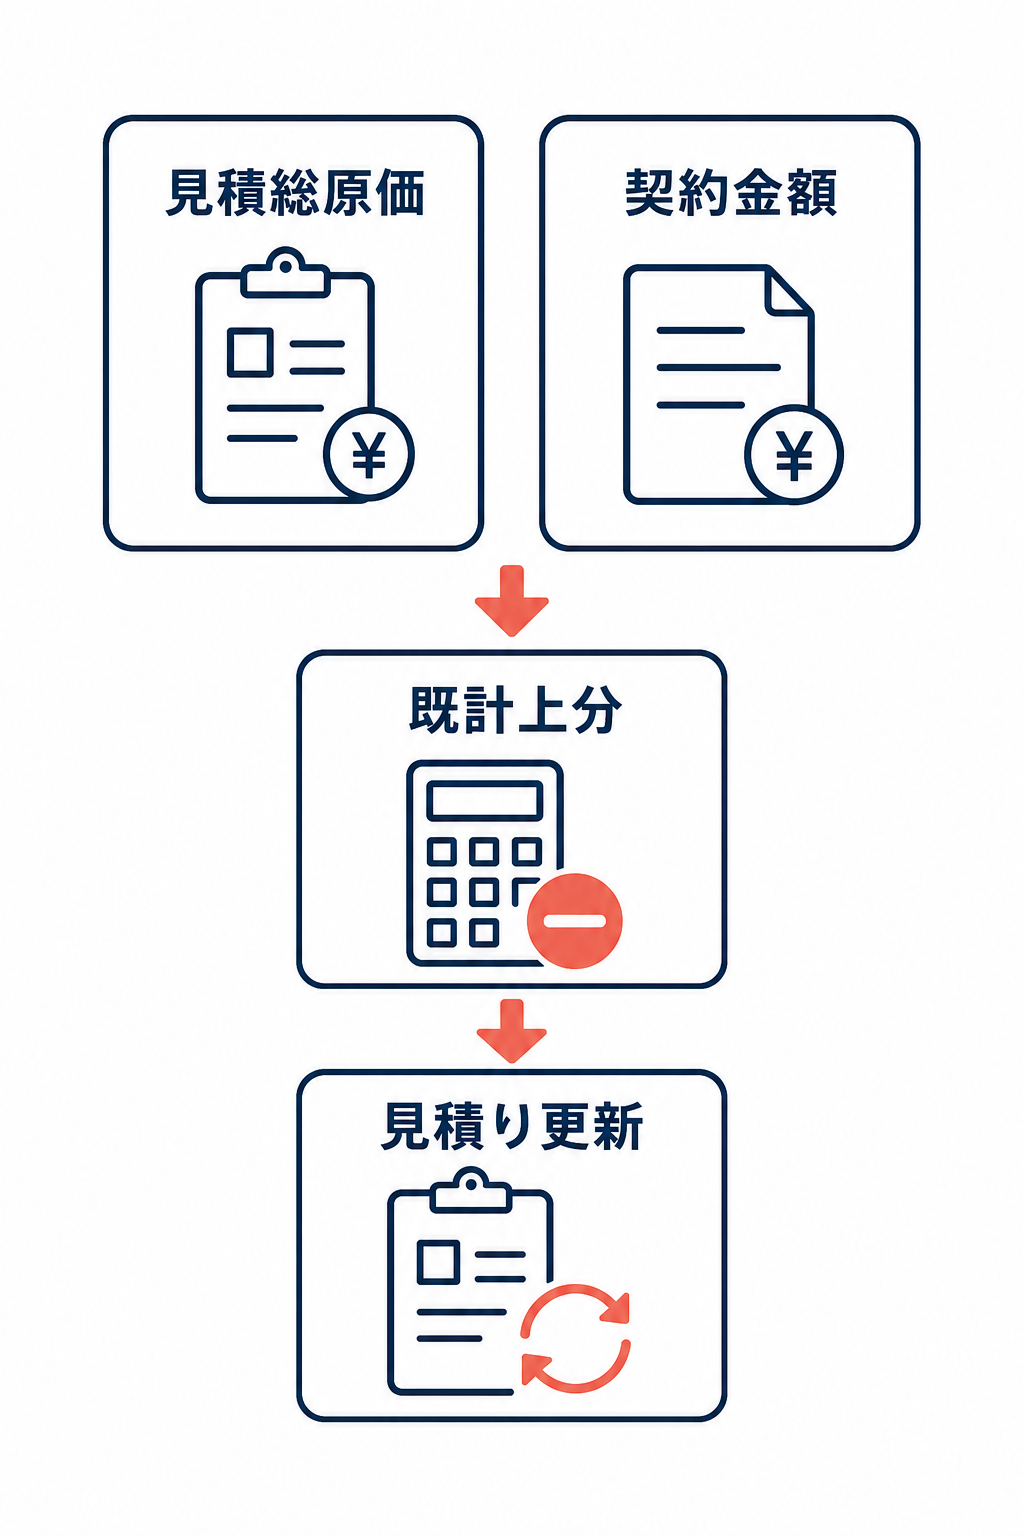
引当額は、工事全体で見込まれる損失額を起点に考えます。契約金額そのものではなく、工事収益総額と、工事原価総額に必要に応じて販売直接経費の見積額を加えたものを比べて、工事全体の損失見込額を出します。
実務上は、次の順で整理すると分かりやすいです。
- 工事全体の見込損失を見積もる
- すでに損益へ計上した分を差し引く
- 残額を工事損失引当金として積む
たとえば、契約金額10,000千円、見積総原価11,000千円、当期末までの発生原価5,500千円という例では、工事全体では1,000千円の損失が見込まれます。このうち当期までに500千円はすでに損失計上されているため、工事損失引当金として残るのは500千円です。
見積総原価が資材価格の高騰や工期延長、仕様変更などで変われば、その都度見直します。月次更新が絶対条件というわけではありませんが、見積りを更新できる管理体制は必要です。四半期決算では前期末または直前四半期末の見積を使える簡便的な扱いもあるため、更新の頻度よりも、見積りを適時に直せることが重要です。
受注制作のソフトウェアにも同じ考え方で適用できるか
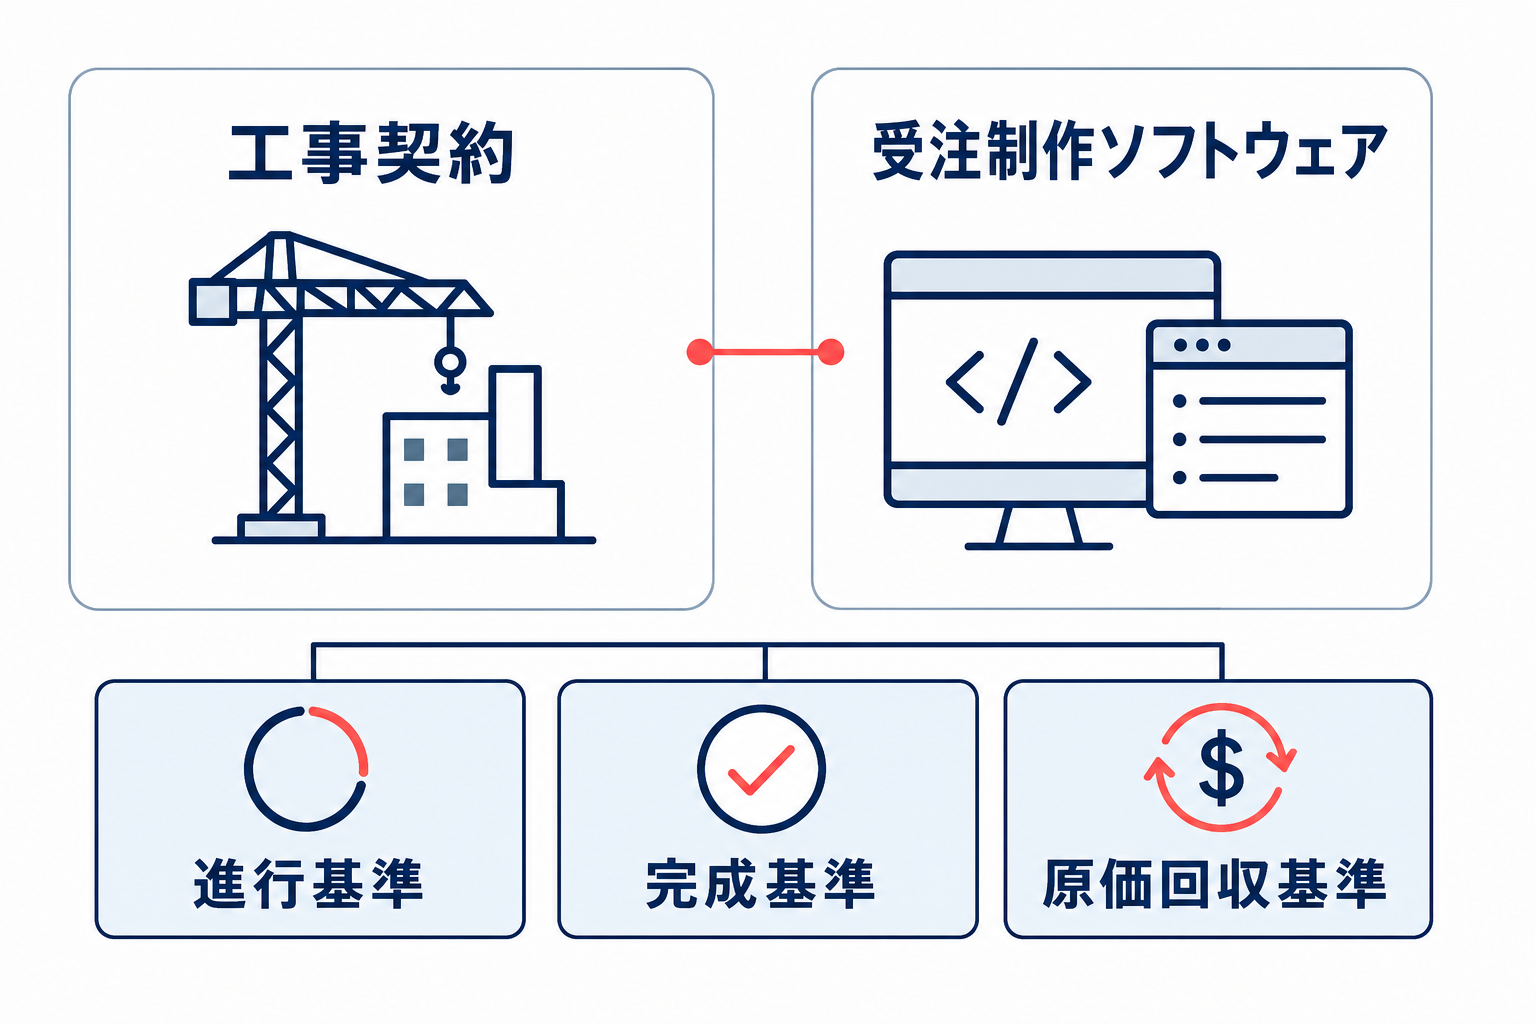
受注制作ソフトウェアも、工事契約と同じ考え方で整理できます。受注制作では、顧客仕様に合わせて作った成果物を検収で受け渡す完成基準があり、一方で一定期間にわたり履行義務が充足されるなら進行基準を使う整理があります。
進行基準を使うには、進捗度を合理的に見積もれることが前提です。顧客が資産を支配している、別用途に転用できない、完了部分に対価を請求できる、といった条件を満たす場合に、進捗に応じて収益を認識します。
ただし、進捗を合理的に見積もれない場合は、原価回収基準で整理します。これは、完成まで収益をゼロにするのではなく、回収できる原価の範囲で収益を認識して利益を生まない形にする考え方です。したがって、顧客検収前だから必ず売上ゼロというわけではありません。
受注制作ソフトウェアでも、損失が見込まれれば工事損失引当金の考え方は別途必要です。収益認識の方法が完成基準、進行基準、原価回収基準のどれであっても、工事全体の損失見込が立つなら、損失計上の検討を外せません。
会計と税務で扱いがずれる場合はどう見るか
会計上の認識時点と税務上の収益計上時点がずれると、決算書の利益と課税所得は一致しません。会計では完成基準や原価回収基準でも、税務では別の基準で計算されることがあり、その差を申告調整で埋めます。
公開解説では、税務上の工事請負には完成基準と進行基準があり、長期大規模工事は進行基準を適用すると整理されています。長期大規模工事の要件としては、工期が1年以上、請負対価が10億円以上、かつ対価の2分の1以上が引渡し後1年超に支払われないことが挙げられています。
このため、会計上の進行基準要件と税務上の判定が一致しない場合は、収益の計上時期と原価の対応関係を調整する必要があります。会計と税務のどちらか一方だけを見て判断せず、課税所得は税務のルールに合わせて別途確認するのが安全です。
まとめ
工事損失引当金は、損失の見込みが合理的に見積もれる時点で、工事全体の見込損失から既計上分を差し引いて計上します。受注制作ソフトウェアにも同じ発想を当てはめられますが、収益認識の方法と損失引当は別の論点です。
迷いやすいのは、顧客検収前の売上計上と、損失見込の引当を一緒に考えてしまうことです。実際には、進行基準・完成基準・原価回収基準のどれを使うかを先に整理し、そのうえで損失見込があるなら工事損失引当金を検討します。会計と税務がずれる場合は、申告調整も忘れずに確認します。