受注とは、顧客から商品やサービス、仕事の注文・依頼を受け、提供する側が引き受けることです。発注は依頼する側の行為、売上は会計上の収益を扱う概念であり、受注と常に同じ時点を指すわけではありません。この記事では、受注と関連する用語の違い、見積もりから納品・請求までの流れ、受注時に確認すべき条件、契約成立との関係を整理します。
受注とは、注文を受けて商品・仕事を引き受けること
受注とは、注文を受けて商品・仕事を引き受けること
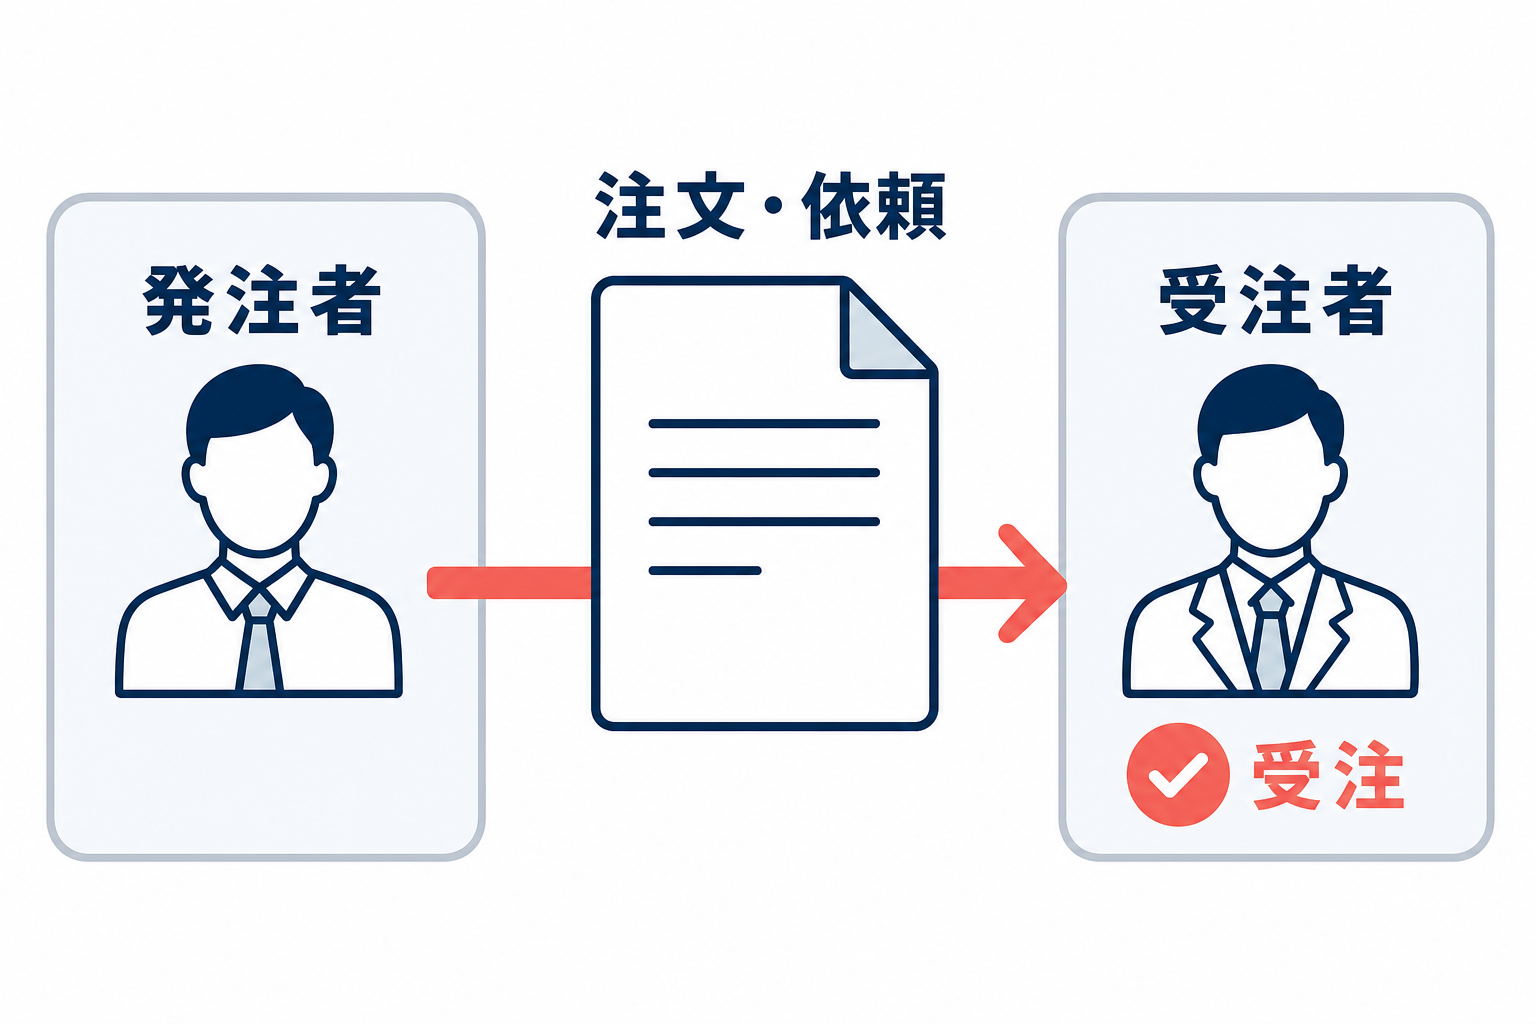
受注とは、顧客から商品やサービス、仕事の注文を受け、提供する側が引き受けることです。注文や依頼をする側を「発注者」、それを引き受ける側を「受注者」と呼びます。
たとえば、企業がメーカーに商品1,000個の製造を依頼し、メーカーがその依頼を引き受ければ、メーカーが注文を受けた状態が「受注」です。小売店が顧客から商品の注文を受けて販売する場合や、制作会社がWebサイト制作を依頼される場合も、提供する側から見れば受注にあたります。
「受注」は、商品そのものの販売だけでなく、成果物の制作や作業・サービスの提供にも使われます。ECサイトで顧客の注文を受け付けることを受注処理と呼ぶほか、企業が業務委託、工事、システム開発などの依頼を引き受ける場面でも「案件を受注する」「業務を受注する」と表現します。
つまり、受注は単に注文が届いたという事実だけでなく、注文内容を確認し、商品を出荷したり、仕事を実施したりする側が依頼を引き受ける場面を表す言葉です。
受注・発注・注文・売上の違い
受注・発注・注文・売上の違い
受注・発注・注文・売上は、同じ取引をどの立場から見るか、また取引のどの段階を指すかによって使い分けます。主な違いは次のとおりです。
| 用語 | 主な意味 | 立場・時点の見方 |
|---|---|---|
| 受注 | 注文や依頼を受けて引き受けること | 商品・サービスを提供する側から見た表現 |
| 発注 | 商品やサービス、仕事を注文・依頼すること | 購入・依頼する側から見た表現 |
| 注文 | 商品やサービスを求めること、またはその依頼 | 日常会話から業務上の依頼まで幅広く使う表現 |
| 売上 | 商品やサービスを提供して得る取引上の収益 | 会計上、どの時点で収益として扱うかに関わる概念 |
発注と受注は、基本的に一つの取引を異なる立場から見た対の言葉です。A社がB社に部品を注文した場合、A社は部品を発注し、B社は部品を受注します。「発注した」と「受注した」は別の取引を指すのではなく、同じ注文について誰の立場から説明しているかが異なります。
「注文」は、依頼する側の行為や依頼内容を指すことが多い言葉です。「商品を注文する」「顧客から注文が入る」のように、日常的な購入にも使えます。一方、「受注」は、注文を受ける側の業務や処理を表す場面でよく使われます。ただし、実際の会話では「注文を受ける」と「受注する」が同じ意味で使われることもあります。
受注は、注文や依頼を引き受けたという取引上の段階を表します。これに対して売上は、商品やサービスの提供によって得た収益を、いつ計上するかという会計上の考え方に関わります。たとえば、商品を受注した後に製造し、出荷や納品を済ませてから売上として扱う取引があります。前払いの有無、納品・検収の条件、継続的なサービスの提供などによって、受注と売上を扱うタイミングが異なる場合もあります。
したがって、「受注した金額」と「売上として計上した金額」は、常に同じ意味や同じ時点を指すとは限りません。受注管理では注文の受付や処理状況を確認し、売上管理では取引条件や会計上の基準に沿って処理します。
受注から納品・請求までの一般的な流れ
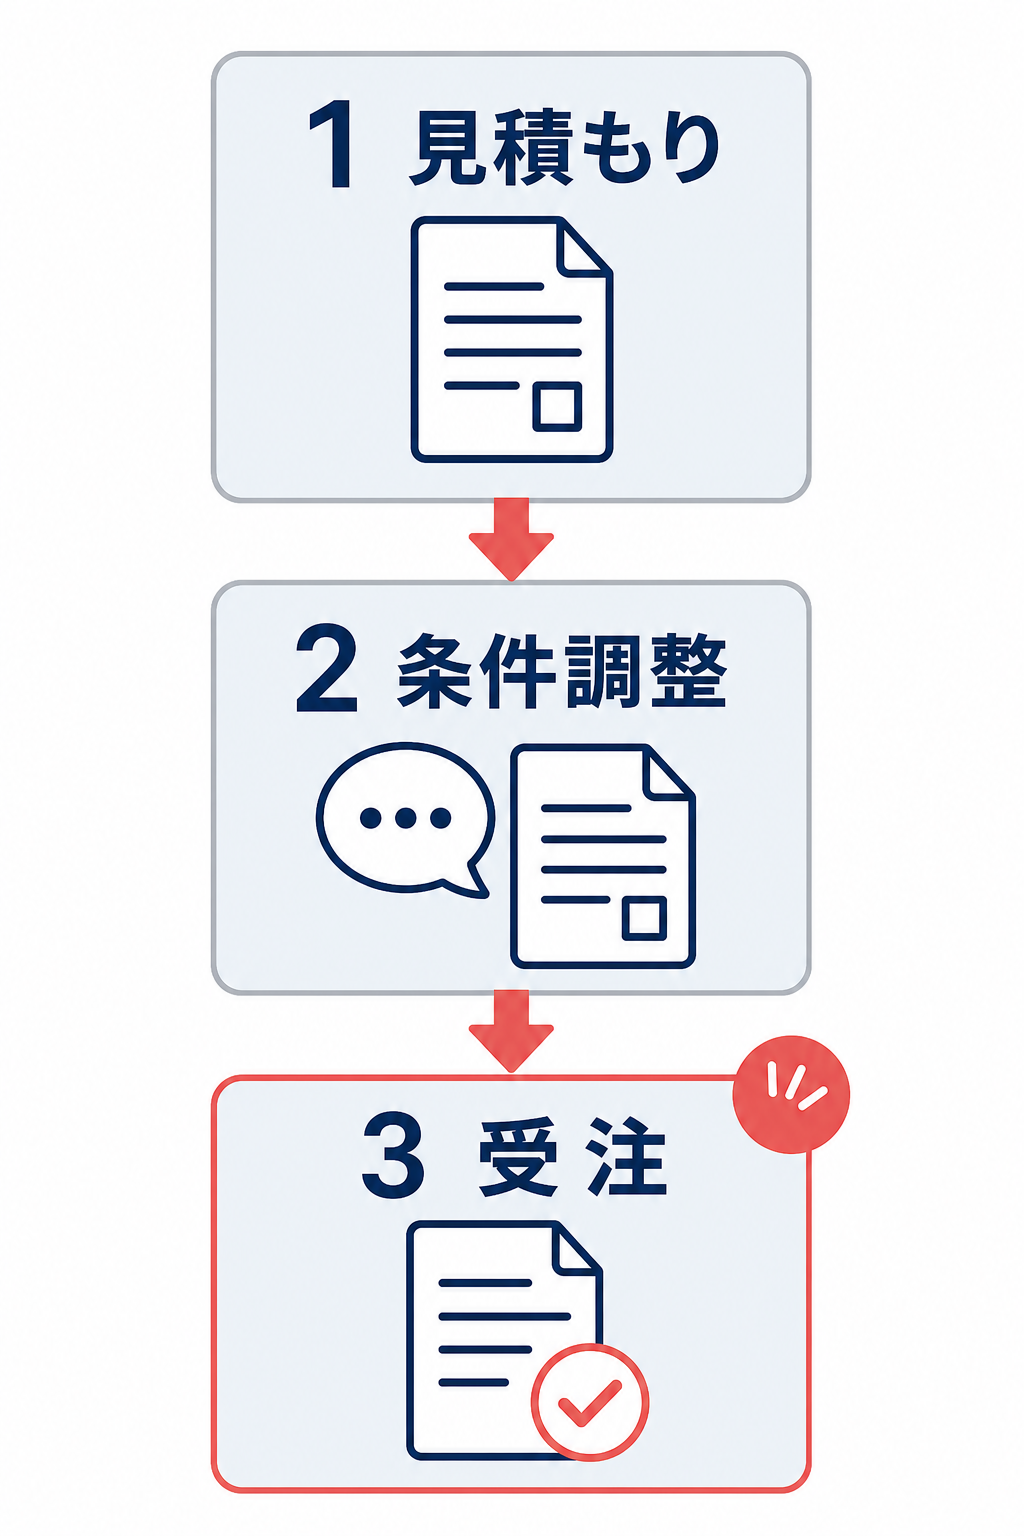
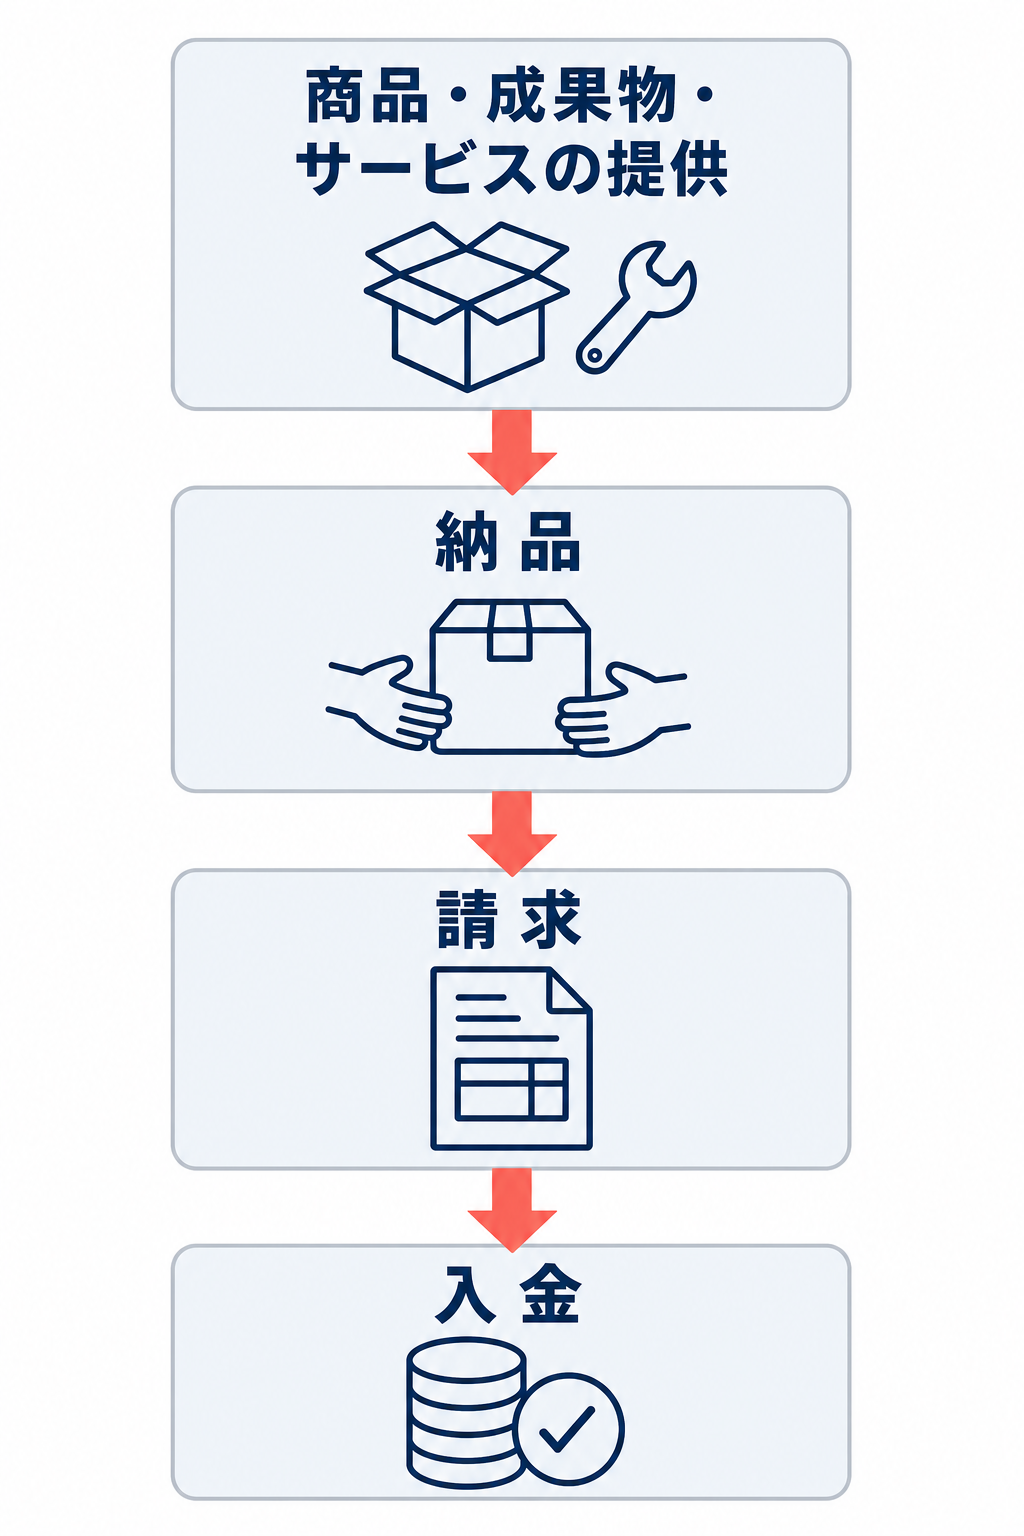
受注から納品・請求までの一般的な流れ
受注から納品・請求までの一般的な流れは、見積もりや条件調整を経て、商品・成果物の提供、納品、請求、入金へ進みます。代表的な順序は次のとおりです。
- 顧客の要望を確認する
- 商品・業務の内容や金額、納期などを見積もる
- 条件を調整し、顧客から注文・依頼を受ける
- 商品の準備、製造、制作、作業などを行う
- 商品や成果物を納品し、サービスを提供する
- 必要に応じて検収を受け、代金を請求する
- 支払条件に従って入金を確認する
この中で受注は、通常、見積もりや条件調整の後、商品・成果物の提供やサービスの実施に入る段階に位置します。ただし、注文と同時に提供が完了する取引、前払いを受けてから作業を始める取引、納品後に顧客の検収を経て請求する取引もあります。継続契約では、契約を結んだ後に月ごとの注文や受注を処理することもあります。
そのため、上記はすべての取引に当てはまる固定的な手順ではありません。商品やサービスの性質、前払い・検収の条件、取引先との合意によって、受注と納品・請求の順序は変わります。
受注時に確定・記録しておきたい条件
受注時に確定・記録しておきたい条件
受注時には、注文を受けた事実だけでなく、何を、いくらで、いつまでに、どの条件で提供するのかを明確にしておくことが重要です。特に、次の項目を確認・記録します。
- 商品・業務の内容:商品名、作業範囲、成果物、対象外の作業など
- 数量・仕様:数量、サイズ、品質、機能、使用する素材や条件など
- 金額:単価、合計金額、消費税、送料、追加費用の扱いなど
- 納期・提供時期:出荷日、納品日、作業期間、サービスの開始日など
- 納品・検収の条件:納品方法、確認期間、修正や再納品の扱いなど
- 支払条件:支払金額、支払期日、締め日、振込方法など
- 変更・キャンセルの扱い:仕様変更、数量変更、中止時の費用や連絡方法など
たとえば「Webサイト制作を受注した」という情報だけでは、制作ページ数、機能の範囲、原稿や素材を誰が用意するか、修正回数、納期、報酬の支払時期までは分かりません。条件が曖昧なまま作業を始めると、完成の基準や追加費用をめぐって認識の違いが生じやすくなります。
商品販売でも、在庫の有無、納期、配送先、送料、返品・キャンセル条件などを確認しておく必要があります。業務や制作の受注では、依頼内容に加えて、顧客が提供する資料、担当範囲、成果物の確認方法まで記録すると、後から条件を確認しやすくなります。
記録に使う書類や方法は、取引先との取り決めによって異なります。見積書、注文書、発注書、受注確認書、契約書、メール、業務システム上の記録などを使い、双方が同じ条件を確認できる状態にしておくことが大切です。
受注しただけで契約成立といえるとは限らない
受注しただけで契約成立といえるとは限らない
受注したという表現だけで、常に契約が成立したと断定できるわけではありません。「受注」は業務上、注文を受け付けて引き受けたことを示す言葉ですが、契約がいつ成立するかは、当事者間のやり取りや取引条件によって判断が変わります。
たとえば、顧客の注文に対して提供側が明確に承諾した時点を正式な受注とする場合があります。一方で、注文を受けた後に在庫、与信、仕様、納期などを確認し、受注確認や契約書の締結を経て初めて正式に引き受ける運用もあります。基本契約を結んでいる取引では、個別の注文がどのように成立するかを基本契約で定めていることもあります。
このため、「注文を受けた」「受注登録をした」「受注確認を送った」「契約書に双方が合意した」といった事実が、取引上どのような意味を持つのかを確認する必要があります。書類の名称だけで結論を出すのではなく、注文と承諾の内容、契約書や利用規約、取引慣行などを含めて考えることが重要です。
契約関係を曖昧にしないための確認点
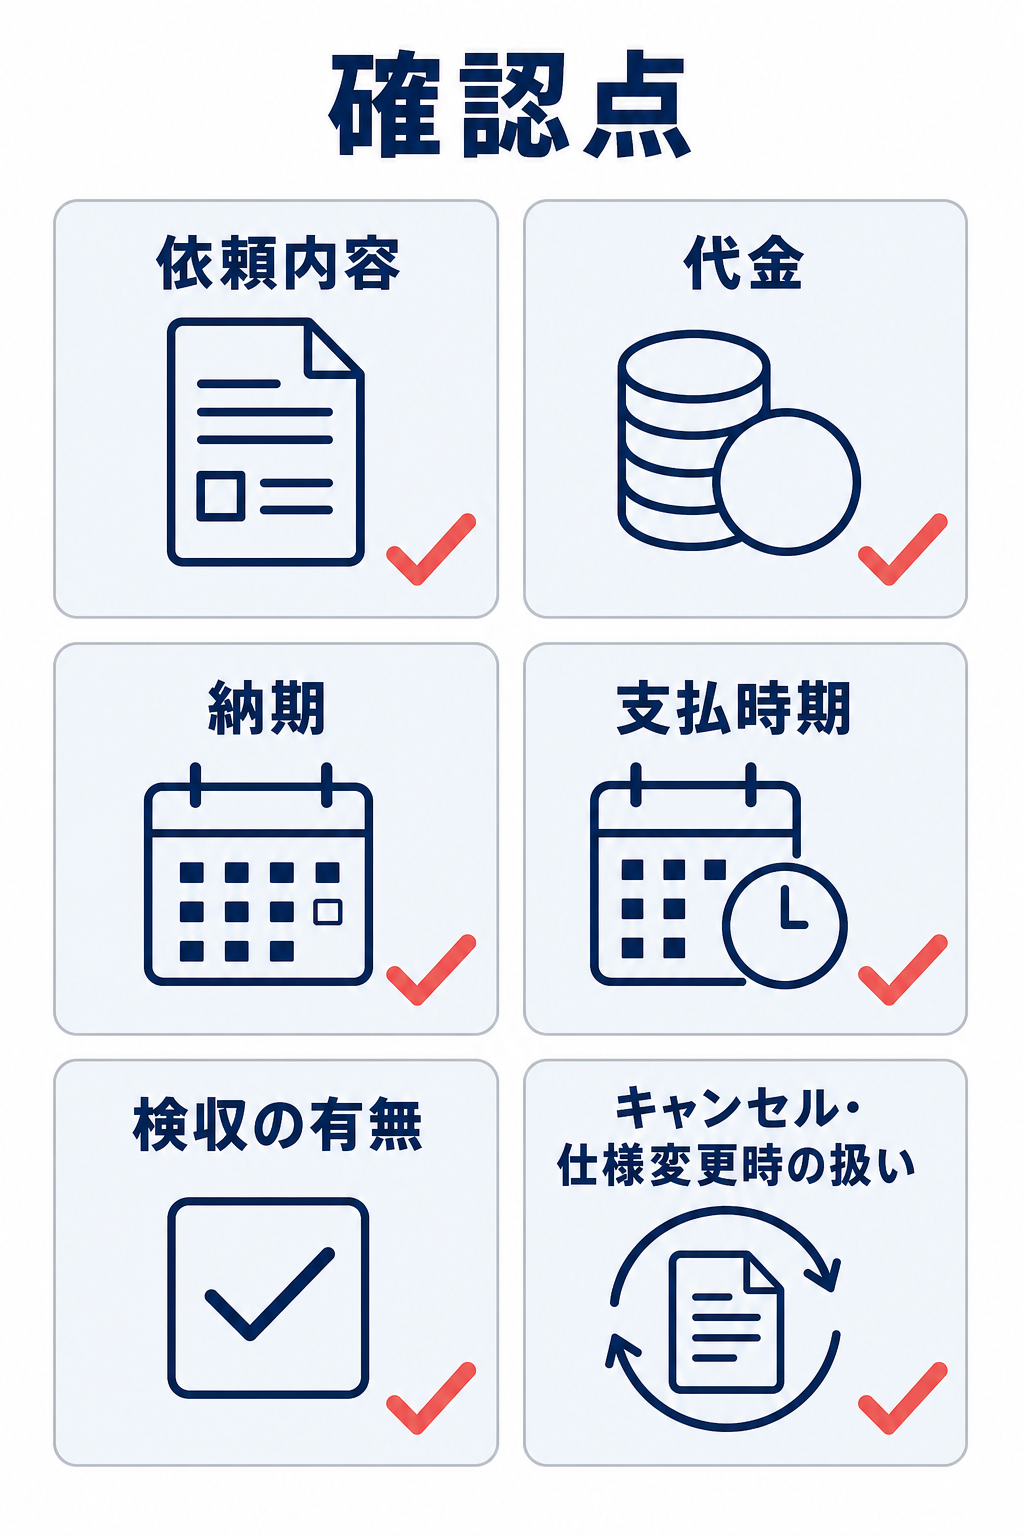
契約関係を曖昧にしないための確認点
契約関係を曖昧にしないためには、受注したかどうかだけでなく、双方がどの条件に合意したのかを確認します。少なくとも、次の点は注文書や契約書、メールなどで記録しておくと、認識違いを防ぎやすくなります。
- 依頼する商品・業務・成果物の範囲
- 数量、仕様、品質、作業方法などの具体的な条件
- 代金、追加費用、税や送料の扱い
- 納期、提供期間、納品方法、検収の有無
- 支払時期と支払方法
- 仕様変更、納期変更、キャンセル、中止時の扱い
- 不具合や修正が発生した場合の対応範囲
- 秘密情報や個人情報を扱う場合の管理条件
口頭や電話で依頼を受けた場合でも、合意した内容をメールなどで整理し、相手に確認してもらうと、後から条件を確認できます。ただし、記録を残せば必ず紛争を防げるという意味ではなく、実際の契約関係は取引の経緯や合意内容によって判断されます。
特に、高額な取引、長期の業務、成果物の権利関係、損害賠償、個人情報の取扱いなどが関係する場合は、一般的な用語の説明だけで判断せず、契約書の内容を確認することが必要です。条件の解釈に争いがある場合や、自社だけで判断しにくい場合は、取引に詳しい専門家への相談も検討します。
まとめ
まとめ
受注とは、顧客から商品やサービス、仕事の注文・依頼を受け、提供する側が引き受けることです。発注は依頼する側の行為で、注文は依頼そのものを広く表し、売上は会計上の収益を扱う別の概念です。
一般的な取引では、見積もりや条件調整の後に受注し、商品・成果物の提供、納品、請求、入金へ進みます。ただし、前払い、検収、継続契約などの条件によって順序は変わります。受注時には、内容、数量・仕様、金額、納期、支払条件、変更やキャンセルの扱いを確認して記録しましょう。
また、「受注した」という言葉だけで契約成立の時点を一律に決めることはできません。注文と承諾の関係や、契約書・基本契約・取引条件で定めた正式な合意の方法を確認することが、トラブルを防ぐポイントです。