日本から海外へ商品を発送するネットショップの売上は、輸出取引に該当すれば日本の消費税がかからない「輸出免税」です。ただし、輸出の事実を示す書類の保存が必要です。仕入れに含まれる消費税の還付を受けられるかどうかは、課税事業者か、一般課税で申告するかによって変わります。郵便物の20万円基準、発送代行会社の輸出者名義、海外倉庫への在庫移送、2026年10月以後の追加保存要件まで、実務上の分岐を順に整理します。
ネットショップの海外発送では消費税はかかるのか
日本から海外へ商品を発送する販売は、原則として輸出免税です。日本の消費税は国内で消費される商品やサービスに課税する税金であるため、商品が国外へ輸出される取引には課税しない考え方が採られています。国税庁も、国内からの輸出として行う商品の販売を輸出免税の対象としています。詳しくは国税庁の輸出取引の免税で確認できます。
ネットショップで日本国内から海外の購入者へ商品を発送する形であれば、売上に日本の消費税を上乗せして請求する必要はありません。ただし、単に購入者が海外在住であるだけでは足りず、実際に商品が国外へ輸出されたことを証明できる状態にしておく必要があります。
輸出免税の売上自体は消費税ゼロですが、国内で仕入れた商品や梱包資材などに含まれる消費税まで常に消えるわけではありません。課税事業者が一般課税で申告する場合は、輸出取引に対応する課税仕入れについて仕入税額控除を計算でき、売上にかかる消費税を上回れば還付につながります。
輸出免税を受けるために保存する書類と保存期間
輸出免税を適用するには、発送方法に応じた輸出証明書類を整理して、納税地などに7年間保存します。輸出許可書などを確定申告書に毎回添付する制度ではなく、申告後に輸出の事実を説明できるよう保存しておく仕組みです。電磁的記録も保存対象に含まれます。
| 発送方法 | 主に保存する書類 |
|---|---|
| 国際宅配便・一般貨物など、郵便物以外 | 輸出許可書 |
| 郵便物で価格が20万円を超える場合 | 輸出許可書 |
| 20万円以下の小包郵便物・EMS | 日本郵便の引受けを証する書類、発送伝票などの控え |
| 20万円以下の通常郵便物 | 日本郵便の引受けを証する書類に、品名・数量・価額を追記したもの |
小包郵便物やEMSでは、発送した事業者の名称・住所、品名ごとの数量と価額、受取人の名称・住所、日本郵便の引受け年月日などが分かる状態にします。通常郵便物では、引受けを証する書類に品名・数量・価額を追記します。
国際送料そのものも、国内と国外の間の郵便・貨物輸送に該当する部分は日本の消費税がかからない輸出免税です。還付額を計算するときは、国際送料に日本の消費税が含まれているものとして仕入税額控除へ入れないよう、請求書の税区分を確認します。

20万円基準と発送方法ごとの書類の違い
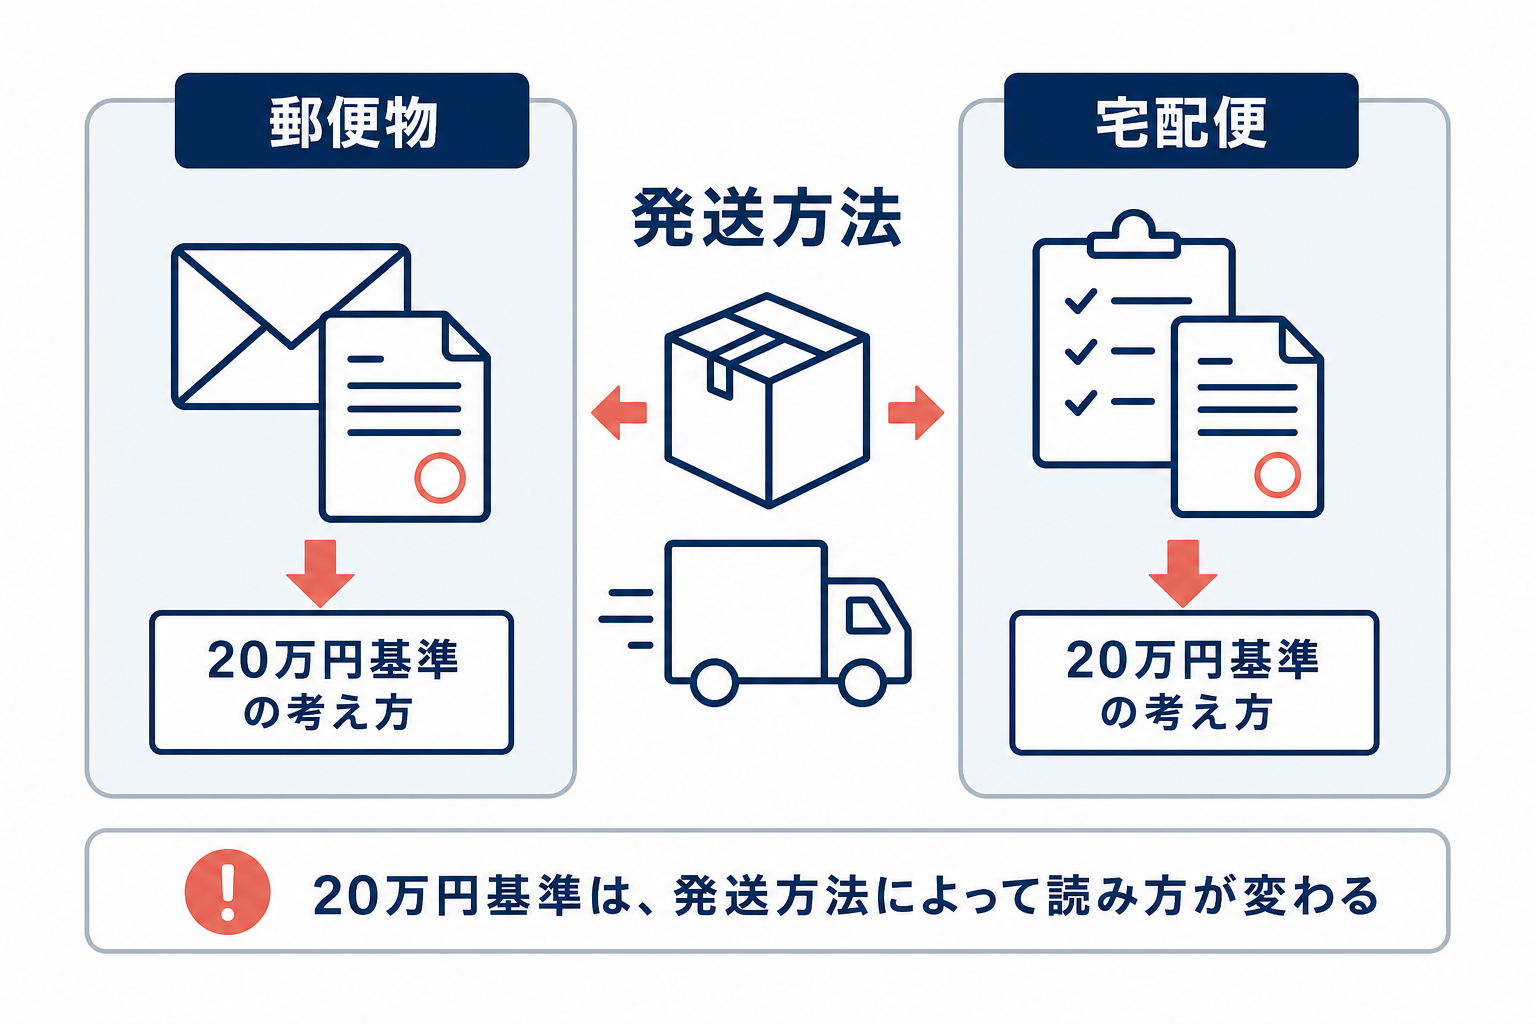
郵便物では、輸出申告や保存書類の区分に20万円の基準があります。20万円以下の小包郵便物・EMSや通常郵便物は、原則として輸出申告が不要で、前節の引受けを証する書類などを保存します。20万円を超える郵便物は輸出許可書を保存します。国際宅配便など、郵便物以外の貨物にはこの郵便物向けの20万円基準をそのまま当てはめません。
判定に使うのはFOB価格です。国税庁の説明では、原則として輸出物品の販売金額など、郵便物の現実の決済金額が該当します。通常は郵便物1個ごとに判定しますが、同じ受取人に2個以上へ分けて差し出す場合は、それらの価額を合計して判定します。
たとえば、同じ受取人へ複数の郵便物を意図的に分けて送っても、個別の価格だけを見て20万円以下と判断できるとは限りません。商品単価、同一受取人への発送状況、発送伝票上の価額が対応しているかを記録とともに確認してください。
2026年10月以後に追加される保存要件
2026年10月1日以後に行う輸出では、代金の受け取り方によって追加の保存書類が必要になります。現金で受け取る場合や、支払いが取引相手からのものだと明らかでない方法で受け取る場合は、通常の輸出許可書などに加えて、仕向国の税関などが発行する輸入許可書に相当する書類を保存します。
対象になり得る例は、次のとおりです。
- 現金で代金を受け取る
- 暗号資産交換業者を介さず、暗号資産で受け取る
- 保証人など、明らかに支払義務を負う者ではない第三者から振り込まれる
一方、取引相手からの銀行振込や、荷為替手形による決済は、この追加要件の対象ではありません。銀行振込という形式だけで対象外になるのではなく、誰からの支払いかが明らかであることが重要です。
追加保存する書類は、仕向国で輸入された事実を行政機関が証明するものです。行政機関の名称、輸入年月日、資産の内容、資産の金額、書類の交付を受ける者の名称などが記載された書類または写しが想定されています。郵便で税関告知書だけにより通関される場合など、利用できる書類は国・地域や通関方法で変わるため、決済方法と輸入側の書類取得方法を事前に決めておきます。
還付を受けられる事業者と申告方法
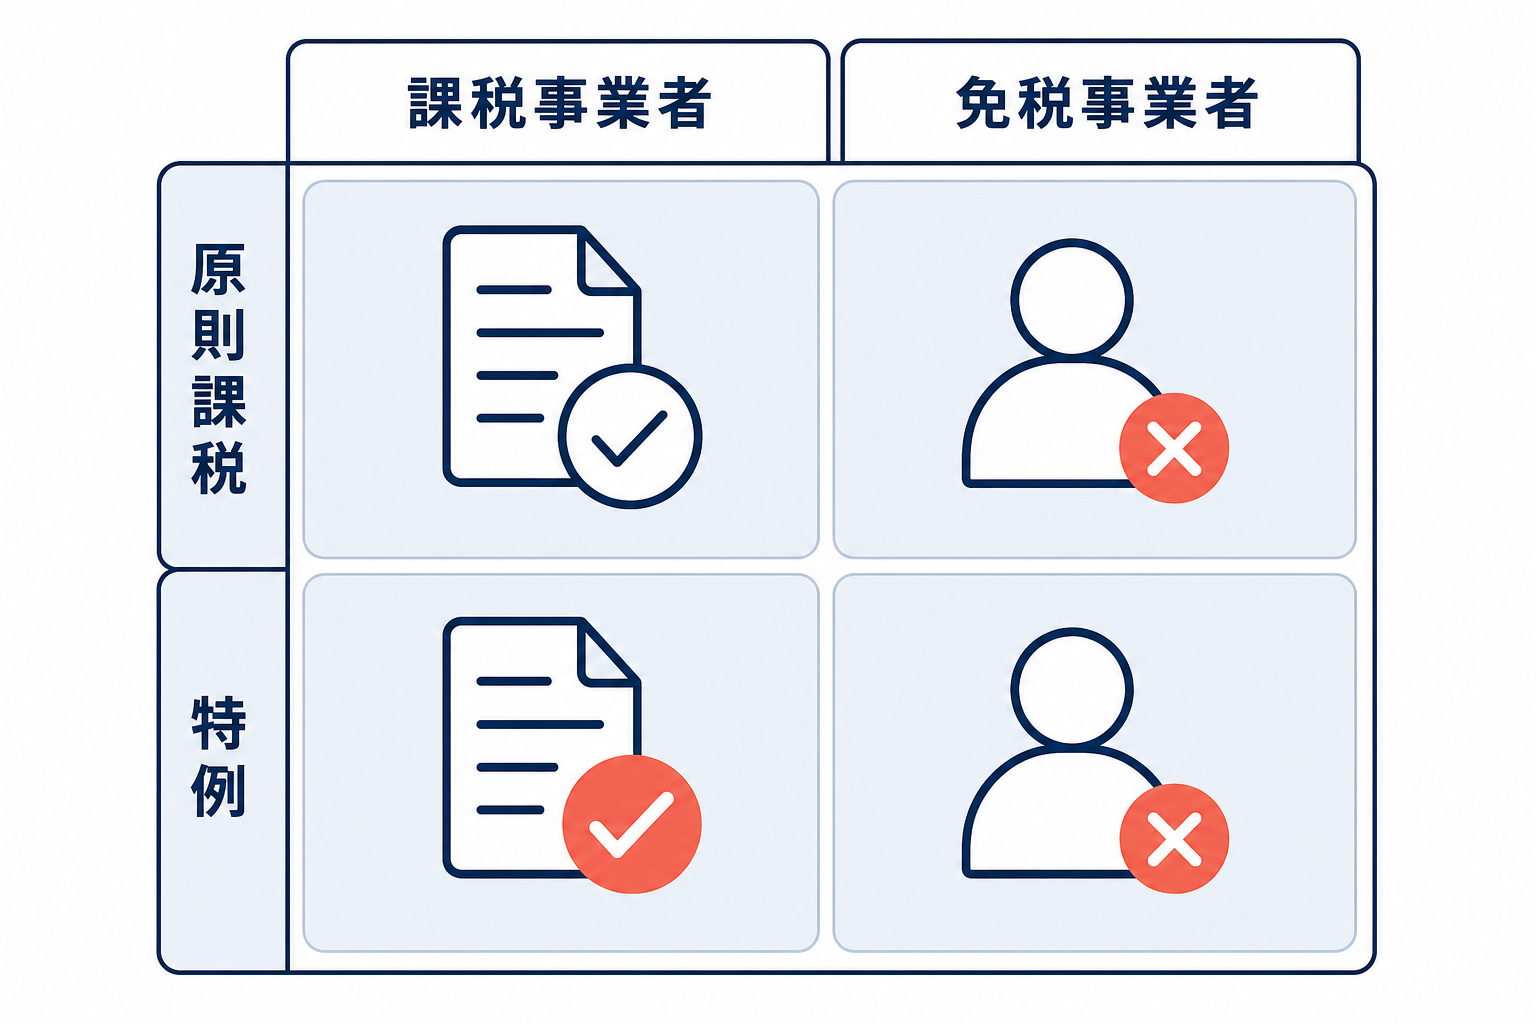
輸出売上の消費税還付を受けられるのは、原則として課税事業者が一般課税で申告する場合です。輸出売上には消費税がかからない一方、国内仕入れなどで支払った消費税を仕入税額控除に入れ、控除しきれない額があれば還付を受けられます。
| 事業者・申告方法 | 還付の扱い |
|---|---|
| 課税事業者・一般課税 | 仕入れの消費税が売上の消費税を上回れば還付が生じ得る |
| 免税事業者 | 還付を受けられない |
| 簡易課税 | 実際の仕入れ税額ではなく、みなし仕入率で計算するため還付は生じない |
| 2割特例 | 売上にかかる消費税額の20%を納付する計算で、還付は生じない |
| 3割特例 | 対象となる個人事業者の課税期間では、売上にかかる消費税額の30%を納付する計算で、還付は生じない |
免税事業者は、消費税の納税義務が免除される代わりに、仕入れに含まれる消費税の控除や還付も受けられません。還付を受けるために課税事業者を選択する場合は、届出の提出時期や、課税事業者を選択した後に免税へ戻れる時期も確認が必要です。
簡易課税を選択している事業者は、輸出が多く実際の仕入れ税額が大きくても、簡易課税の計算上は還付になりません。還付が見込まれる課税期間は一般課税で申告できるか、簡易課税の不適用届出の期限を含めて判断します。
確定申告で出す書類と申告期限
還付を受けるには、課税期間に対応する消費税及び地方消費税の確定申告書を提出します。一般課税では、課税売上割合や控除対象仕入税額を計算する付表を添付し、控除不足還付税額がある場合は「消費税の還付申告に関する明細書」も添付します。
輸出許可書や日本郵便の引受けを証する書類は、原則として申告書に添付するのではなく、輸出の証明書類として7年間保存します。仕入税額控除を受ける仕入れについては、帳簿と適格請求書などの保存も必要です。
申告期限は、法人の場合は課税期間の終了日の翌日から2か月以内です。個人事業者の通常の課税期間では、翌年3月31日が期限になります。法人の申告期限延長特例などがある場合は扱いが変わるため、自社の課税期間と届出状況に合わせて確認します。
還付は、輸出書類を保存しているだけで自動的に行われるものではありません。還付額が生じる課税期間について、必要な申告書と明細書を期限内に提出する必要があります。
発送代行会社や海外倉庫を使うときの注意点
発送代行会社を使うこと自体で輸出免税が否定されるわけではありません。ただし、輸出許可通知書の輸出者欄が発送代行会社の名義になっている場合、自社が実際の輸出者であることを示す書類関係を整えなければ、免税や還付の根拠を説明しにくくなります。
契約前に、次の点を確認します。
- 輸出申告書や輸出許可通知書の輸出者名義は誰になるか
- 自社が輸出者であることを示す取引記録をどのように残すか
- 輸出許可書の原本または電磁的記録を自社が取得・保存できるか
- 代行会社名義になる場合、「消費税輸出免税不適用連絡一覧表」などの対応が必要か
実際の輸出者と輸出申告上の名義が異なる取引では、名義を貸した事業者と実際の輸出者の関係を整理し、必要な一覧表や連絡書類を保存します。発送代行会社から受け取る書類一式を保管するだけでなく、自社の注文情報、商品、代金、発送記録が同じ取引として結び付く状態にしておくことが重要です。
海外倉庫へ自社の在庫を移し、現地の購入者へ販売する場合は、販売時点で商品が国外にあるため、その販売は国外取引となり、日本の消費税はかかりません。一方、日本から海外倉庫へ在庫を送る「国外移送」は、輸出した事実を証明すれば輸出取引とみなされ、商品仕入れに含まれる消費税を控除できる場合があります。
国外移送では輸出許可書などを保存し、課税売上割合の計算上、輸出した商品のFOB価格を分母と分子の双方に含めます。海外倉庫への移送と、海外倉庫から購入者へ販売する取引を同じ売上処理にしないよう、在庫移送の記録と現地販売の記録を分けて管理します。
輸出先の関税やVATは日本の消費税と別に考える
日本の輸出免税と、商品が届く国でかかる関税・VATは別の制度です。日本側で消費税がかからなくても、輸出先で輸入時の関税やVATが免除されるとは限りません。
関税や輸入時のVATを購入者が受け取り時に負担する条件で販売するのか、販売者が負担して届けるDDP(関税込み配送)にするのかで、費用負担や現地での登録・申告の要否が変わります。商品ページや注文確認画面で、関税・VATの負担者と、受け取り時に追加支払いが発生する可能性を明示しておくと、購入者との行き違いを減らせます。
EU向けでは、150ユーロ以下の通信販売貨物でもVATがかかります。IOSSを利用すると、一定の少額貨物について販売時にVATを受け取り、まとめて申告する方式を選べます。関税についても制度変更があるため、VATの処理と関税の有無を別々に確認します。
米国向けも、800ドル以下なら常に関税が免除されるとは限りません。現時点では、800ドル以下の貨物に対する関税の免税扱いが2025年8月29日から全ての国について停止されたと整理されています。米国やEUを含め、出荷時点の輸出先税関のルール、品目分類、販売条件を確認してください。
まとめ
日本から海外へ商品を発送する売上は、輸出取引に該当すれば日本の消費税がかからない輸出免税です。適用の鍵は、発送方法に合った輸出証明書類を7年間保存することと、郵便物では20万円基準やFOB価格の判定を正しく行うことです。
仕入れに含まれる消費税の還付は、課税事業者が一般課税で申告する場合に限って検討できます。免税事業者、簡易課税、2割特例・3割特例では、輸出が多くても通常の仕入れ税額の還付は生じません。発送代行会社を使う場合は輸出者名義を、海外倉庫を使う場合は国外移送と現地販売を分けて記録します。
さらに、2026年10月1日以後は、現金や第三者からの入金など決済方法によって仕向国の輸入事実を示す追加書類が必要になる場合があります。日本の輸出免税と、輸出先の関税・VATを別制度として整理し、自社の販売条件・物流形態・申告方法に合う書類管理を整えておくことが大切です。