受注とは、販売者やサービス提供者が顧客・取引先から注文を受け、商品やサービスの提供・納品に向けた処理を始めることです。注文する側の「発注」や、受けた注文を出荷・請求までつなげる「受注管理」とは意味が異なります。また、商品ページの「受注販売」は、注文後に商品を調達・生産する販売方法を指す場合があります。本記事では、これらの違いと受注後の流れ、受注販売を選ぶ際の注意点、受注管理を整える方法を説明します。
受注とは、注文を受けて提供・納品の準備を始めること
受注は、販売者やサービス提供者が顧客・取引先から注文を受け、提供や納品の準備を始めることです。注文を受けた時点で業務が完了するのではなく、注文内容の確認、在庫や納期の調整、受注登録など、後続の処理へ進む起点になります。
ただし、受注に含める範囲は、取引形態や社内の分担によって変わります。見積や契約を経て注文が確定する取引もあれば、ECのように注文受付から処理を始める取引もあります。
受注・発注・注文・受注管理の違い
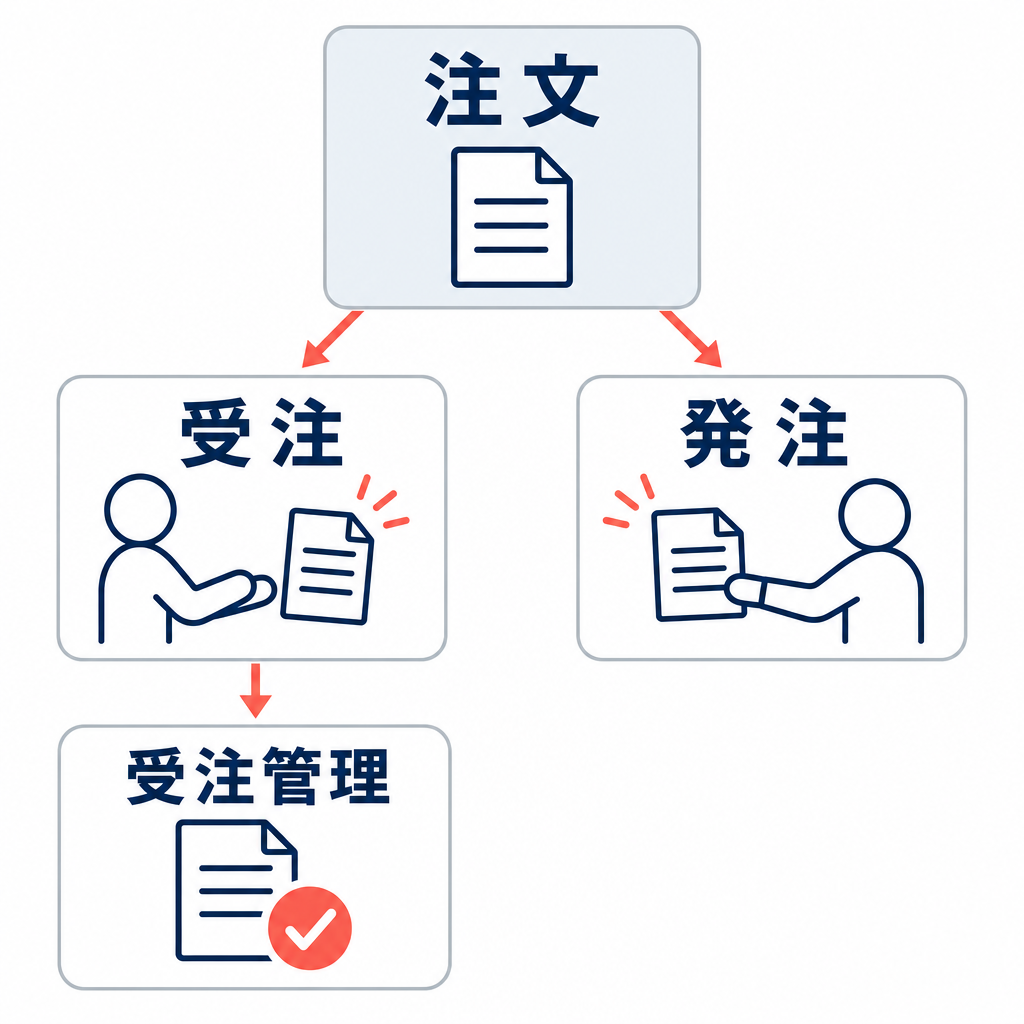
「受注」と「発注」は、同じ取引をどちらの立場から見るかによって使い分けます。
| 用語 | 意味 | 主な立場 |
|---|---|---|
| 受注 | 顧客・取引先から注文を受けること | 販売者・サービス提供者 |
| 発注 | 商品、原材料、サービスなどを注文すること | 購入者・仕入担当者 |
| 注文 | 商品やサービスを依頼することを表す一般的な語 | 立場を限定しない |
| 受注管理 | 受けた注文の内容や進捗を管理し、提供・納品につなげる業務 | 主に受注側 |
たとえば、販売会社が顧客から商品を注文されれば、その会社にとっては「受注」です。一方、在庫が足りない商品を仕入先へ注文すれば、同じ会社が仕入先に対して「発注」します。相手との関係が変わると、受注と発注の向きも変わります。
受注は注文を受ける行為そのものです。受注管理は、受けた注文について在庫確認、納期調整、出荷指示、進捗共有などを行う一連の管理業務を指します。そのため、「受注した」と「受注管理が完了した」は同じ意味ではありません。
受注業務は、受付から出荷・請求につながる一連の対応
受注業務の中心は、注文の受付から、注文内容の確認、受注登録、在庫・納期の調整、出荷指示までです。企業によっては、見積や契約を前段に含めたり、出荷後の売上処理・請求・入金確認まで受注担当が扱ったりします。
したがって、受注業務の範囲は一律ではありません。営業、在庫・生産、物流、経理のどこまでが受注業務として関わるのかを、自社の担当分担に沿って整理する必要があります。
取引形態によって変わる受注の始まりと手配先
価格や仕様を調整するBtoB取引では、見積書の作成、条件の合意、契約の締結を経て注文が確定することがあります。見積や契約がある場合、それらは受注そのものではなく、注文を確定させる前段の手続きです。契約条件と注文内容が一致しているかを確認してから、受注登録へ進みます。
一方、ECでは、購入者が注文画面で手続きを完了した時点から受注処理を始めることが一般的です。電話、メール、FAX、注文書、Webサイトなど、受付方法は取引先や販売経路によって異なります。
社内受発注と社外受発注でも、相手と手配先が異なります。社内受発注では、営業部門が営業資料を事務部門へ依頼したり、各部門が備品を総務部門へ依頼したりします。受け付けた部門が、必要に応じて仕入先など社外へ発注する場合もあります。
社外受発注では、取引先からの注文を受けた後、在庫があれば倉庫へ出荷を指示します。在庫がなければ仕入先への発注や生産部門への依頼を行い、納期を調整して納品につなげます。
受付から出荷・請求までの基本フロー
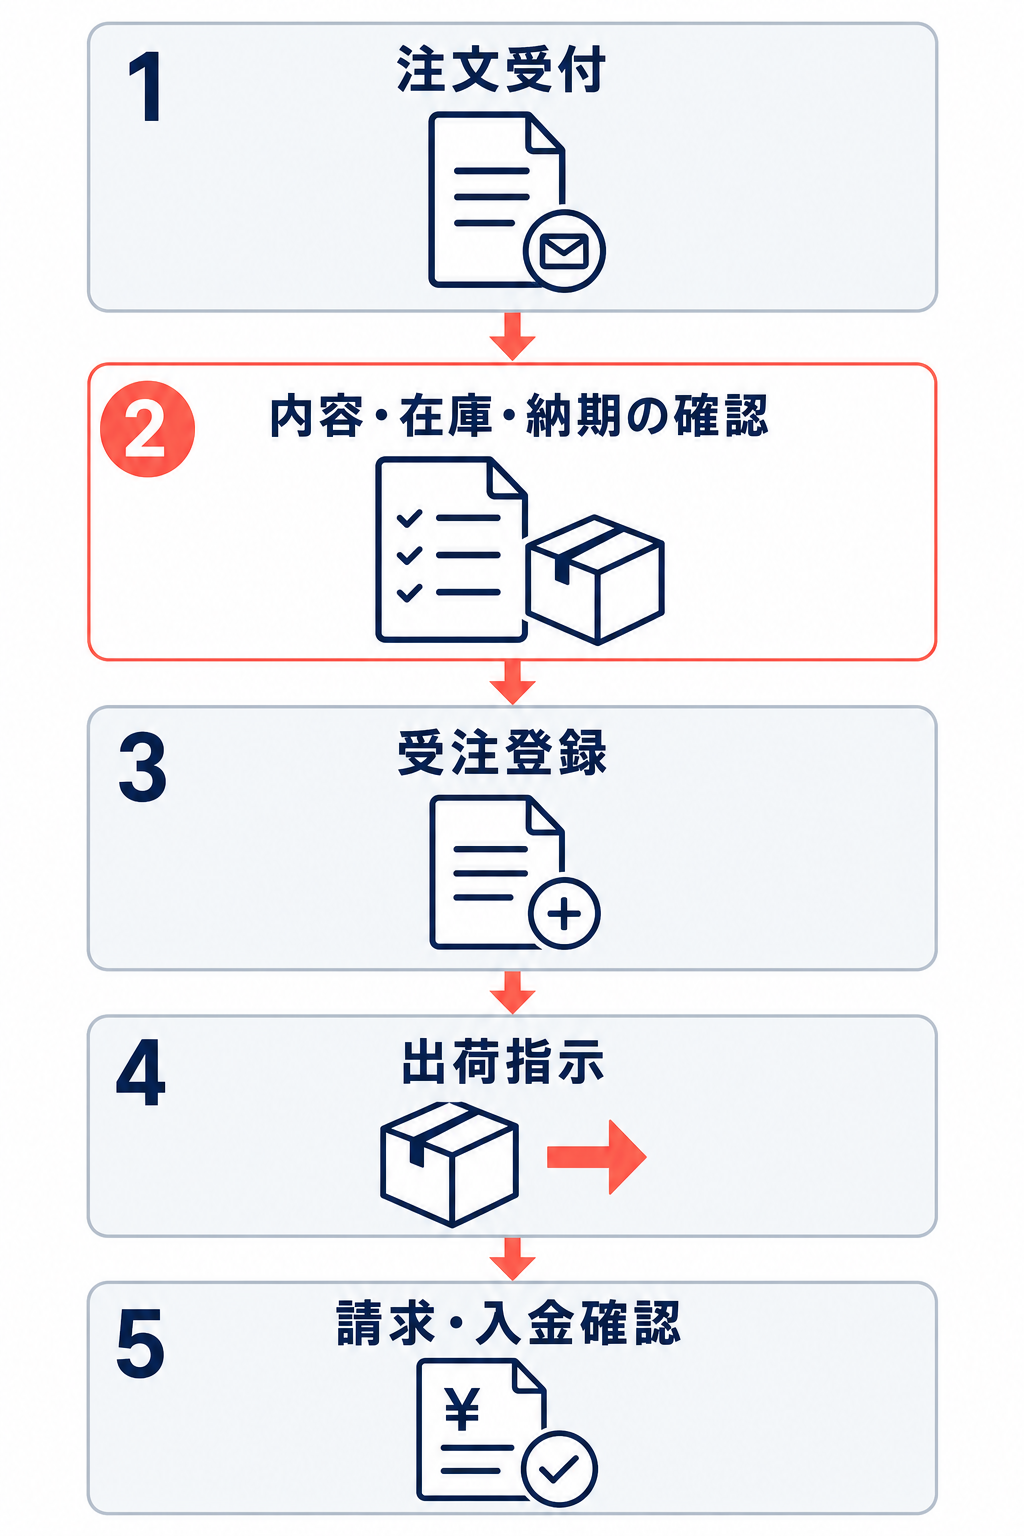
受注後は、注文をそのまま出荷するのではなく、内容と取引条件を確認してから後続処理へ進めます。一般的な流れは次のとおりです。
- 注文を受け付ける
注文書、メール、電話、ECサイトなどから注文を受けます。見積書や契約書がある場合は、該当する条件も確認します。
- 注文内容を確認する
取引先、商品・サービス、数量、価格、納品先、納期、支払条件などを確認します。見積や契約の内容と一致しているか、新規取引であれば取引条件に問題がないかも確認します。
- 在庫と納期を確認する
在庫を引き当て、指定された納期に提供できるか判断します。在庫不足や取り寄せが必要な場合は、仕入先・生産部門と調整し、確定した納期を取引先へ回答します。
- 受注登録・受注伝票を作成する
確認済みの注文内容を、システムや伝票に登録します。受注データは、在庫確認、出荷指示、生産・調達、売上処理などの基礎情報になります。
- 注文請書を送付する
必要に応じて、受注した内容や納期を注文請書(受注確認書)で回答します。発行の有無や書式は、契約条件、取引慣行、取引形態によって異なり、すべての取引で一律に必要とは限りません。
- 出荷・納品する
受注登録の内容に基づいて出荷を指示し、商品を発送します。納品書や受領書を使うかどうかは、取引条件や社内ルールによって決まります。
- 売上処理・請求・入金確認を行う
出荷や納品の実績をもとに売上処理を行い、契約で定めた方法と締め日に従って請求します。その後、請求額と入金額、振込名義、支払期限などを確認します。
在庫不足、取り寄せ、受注生産では、受注単位と出荷単位が一致しないことがあります。複数の商品を別々に調達する場合は、1件の受注を複数回に分けて出荷する「分納」になることもあります。分納の可否、送料、請求の扱いは、あらかじめ取引先へ説明しておくことが重要です。
なお、注文受付と売上計上は同じ時点とは限りません。金融庁の収益認識に関する資料では、収益を認識する通常の時点を、企業の履行義務を充足する通常の時点として開示する考え方が示されています。また、収益認識に関する会計基準は、2021年4月1日以後に開始する事業年度から原則適用されています(金融庁の資料)。
実際に出荷時、納品時、検収時のどの時点で売上を認識するかは、契約、提供条件、会計方針によって判断されます。受注受付時に一律で売上計上するとは考えず、自社の会計処理と契約条件を確認します。請求書の発行時期も、出荷の都度なのか月末締めなのかなど、取引条件によって変わります。
受注販売は、注文を受けてから調達・生産する販売方法
「受注販売」は、通常の受注業務の名称ではなく、商品を供給する方法を表す言葉です。販売者が注文を受けてから商品を調達したり生産したりするため、購入者は在庫の有無や納期を確認してから注文する必要があります。
販売者にとっては、需要を予測して大量の在庫を持つ必要を抑えられる一方、注文後の調達・生産や納期管理が必要になります。
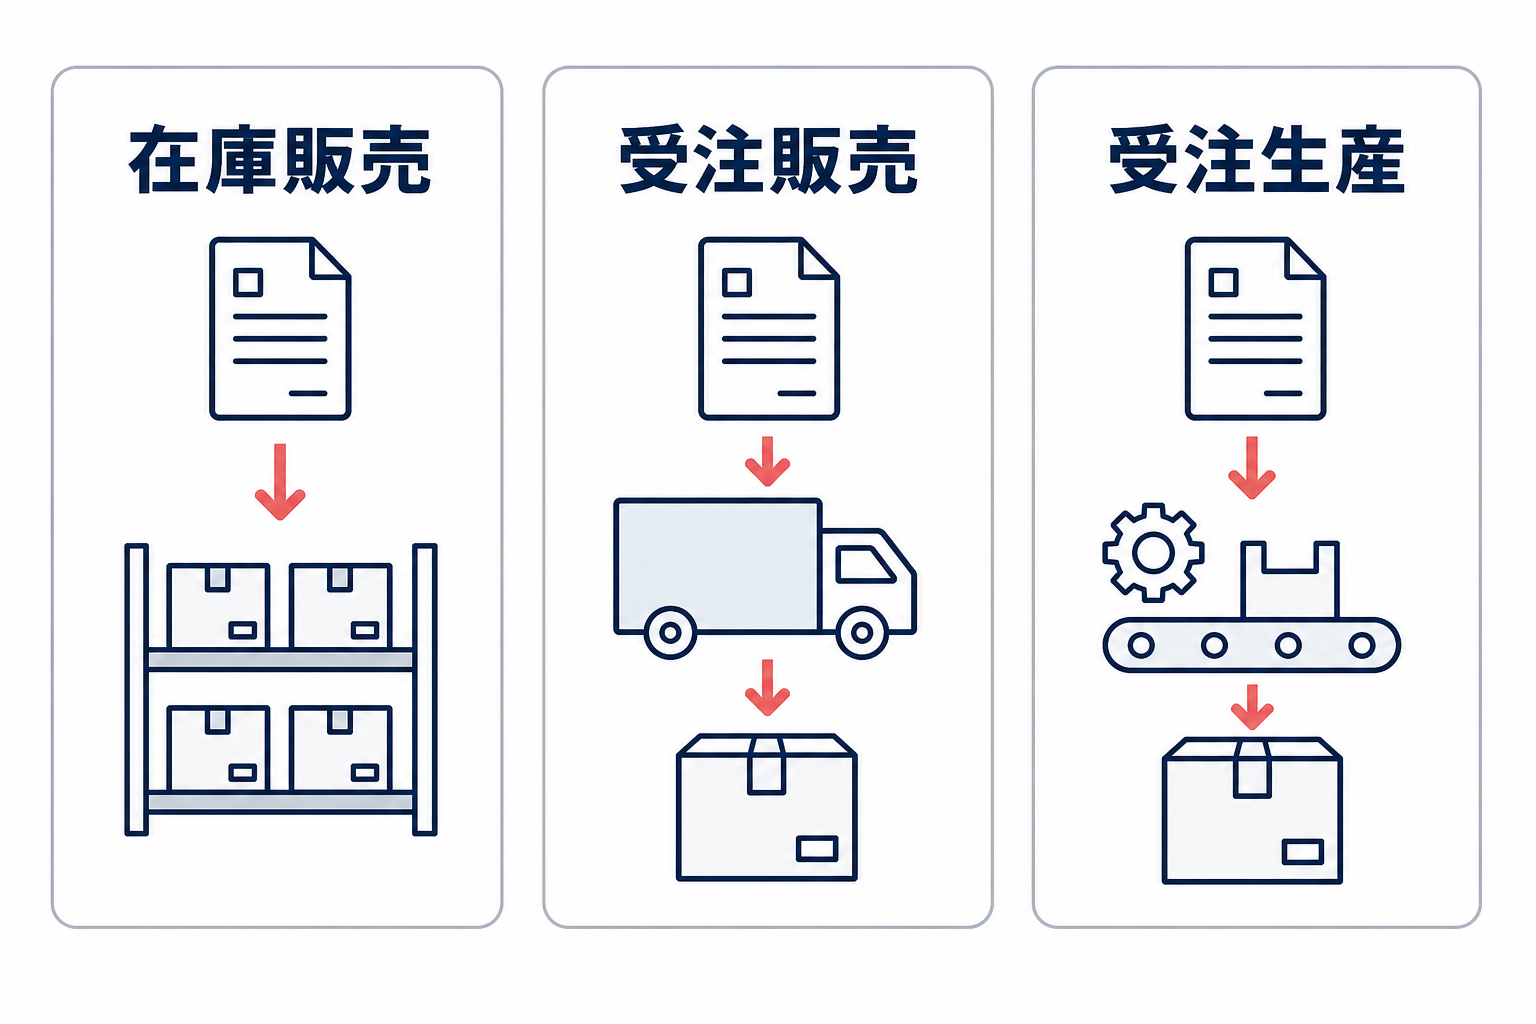
在庫販売・受注販売・受注生産の違い
| 販売方法 | 商品を用意する時期 | 主な特徴 |
|---|---|---|
| 在庫販売 | 注文前に仕入れ・生産して在庫を持つ | 購入後すぐに渡しやすく、実物を確認しやすい |
| 受注販売 | 注文後に製造済みの商品を調達する | 店頭にない商品や低需要の商品も扱いやすいが、納期が必要 |
| 受注生産 | 注文後に商品を生産する | オーダーメイドやカスタマイズに対応しやすいが、完成まで時間がかかる |
受注販売は、販売者が注文後にメーカーや卸売業者から商品を取り寄せて販売する方法です。受注生産は、注文を受けてから販売者や生産者が商品を作ります。両者の違いは、注文後に「調達する」のか「生産する」のかにあります。
BTOパソコンのように、注文後に仕様を決めて生産する商品は、受注販売と受注生産の両方に該当する場合があります。商品ページでどちらの言葉を使うかは、販売者が強調する内容によって異なります。
取り寄せ・予約販売・受注生産の形と注意点
受注販売には、主に次のような形があります。
- 取り寄せ:在庫を常備していない商品や欠品商品を、注文後にメーカー・卸売業者から仕入れて販売します。商品自体はすでに製造されているため、仕入先の在庫や配送状況が納期を左右します。
- 予約販売:発売前に注文を受け、発売日以降に商品を供給します。受付期間や発売日が決められていることが多く、予約締切後の変更・キャンセル条件を確認する必要があります。
- 受注生産販売:注文を受けてから商品を製造します。色、サイズ、素材、デザインなどを選べる商品に向きますが、生産工程の状況によって発送まで長くかかることがあります。
購入者は、商品ページで次の条件を確認してから注文しましょう。
- 注文時点で在庫があるのか、注文後に取り寄せ・生産するのか
- 受付期間、発売日、発送予定日、到着予定日
- 変更、キャンセル、返品の条件
- 色、サイズ、質感、仕様を画像や説明だけで判断できるか
- 予約商品や受注生産品を、他の商品と同時に注文した場合の発送方法
受注販売では実物が店頭にないことが多く、色味、サイズ感、質感、使い心地を確認しにくい点に注意が必要です。サンプルや展示品があるか、サイズ表や仕様説明が十分かを確認すると、購入後の認識違いを減らせます。
販売者側では、需要が予測しにくい商品、特定の用途に使う商品、色やサイズなどの選択肢が多い商品、少量生産の商品が受注販売に向いています。反対に、すぐに使いたい日用品や、鮮度・大きさを実物で選びたい商品は、在庫販売や店頭販売のほうが適する場合があります。
また、受注後に調達する場合でも、在庫リスクがなくなるとは限りません。仕入先の最小ロットが顧客の注文数を上回ると、差分が販売者の余剰在庫になります。たとえば顧客から20個の注文を受けても、仕入先の最小ロットが50個なら、残りの扱いを事前に決めなければなりません。受注下限を設けるのか、余剰分を通常在庫として販売できるのかを、採用前に検討する必要があります。
受注管理では、注文情報と進捗をつなげて管理する
受注管理では、注文を受けた事実だけでなく、注文内容、現在の進捗、次に対応する担当者をつなげて管理します。受注件数や関係する部署が増えるほど、情報が分散している状態は確認漏れや納期遅延につながりやすくなります。
改善の出発点は、特定のシステムを導入することではありません。受付から納品、請求までの実際の流れを整理し、どこで情報が止まっているのかを明らかにすることが重要です。
管理する情報と、連携不足で起きる問題
後続工程で確認できるよう、少なくとも次の情報を受注単位で管理します。
- 取引先、注文者、納品先、連絡先
- 商品・サービス、仕様、数量、価格
- 見積・契約条件、支払条件、納期
- 在庫の引当状況、調達・生産の予定
- 出荷状況、分納の有無、配送情報
- 変更、キャンセル、返品などの対応履歴
- 請求・入金確認を担当する部署や処理状況
営業、在庫・生産、物流、経理の進捗が共有されていないと、同じ内容を何度も確認したり、納期変更が関係者へ伝わらなかったりします。その結果、出荷漏れ、誤出荷、回答の遅れ、請求内容の不一致などが起こりやすくなります。
担当者だけが判断基準や例外処理を知っている状態は、業務の属人化です。担当者が不在になると処理が止まり、別の担当者が対応すると確認方法や入力内容にばらつきが出ます。
また、販売管理、在庫、物流、会計などのシステム間でデータがつながっていないと、同じ情報を手入力・転記する作業が増えます。入力ミスだけでなく、更新のタイミングがずれて在庫数や納期の案内を誤る原因にもなります。
標準化・システム化を判断するポイント
まず、受付から納品までの業務を実際の順序に沿って書き出します。そのうえで、次のような箇所を優先して見直します。
- 注文受付後に同じ情報を複数回入力している箇所
- 在庫確認や納期回答のために、担当者が個別に問い合わせている箇所
- 例外処理の判断が担当者ごとに異なる箇所
- 出荷指示や変更内容の共有に時間がかかる箇所
- 請求や入金確認に必要な情報が受注データと分かれている箇所
入力項目、確認の順番、承認者、例外時の対応を決めれば、マニュアルや入力ルールで標準化できる業務があります。一方、在庫・物流・会計などの別システムに同じデータを渡す必要がある業務は、CSVやAPIなどの連携を検討する対象になります。自動化する場合も、例外注文を人が確認する仕組みを残すことが大切です。
ツールを選ぶときは、受注量や取引先数だけでなく、次の条件を確認します。
- 自社の業種、商材、取引形態に合うか
- 予約、取り寄せ、分納、返品、キャンセルなどの例外を扱えるか
- 現場の担当者が無理なく操作できるか
- 在庫、物流、会計、ECなど既存システムとどこまで連携できるか
- 権限設定、履歴確認、データの修正・取消ができるか
件数が少ない段階では、業務ルールや入力項目を整えるだけで改善できる場合もあります。システム化は、手入力や確認待ちがどの程度発生しているか、導入後にどの工程を減らしたいのかを明確にしてから判断すると、機能の多さだけで選ぶ失敗を避けられます。
まとめ
受注とは、販売者やサービス提供者が顧客・取引先から注文を受けることです。発注は注文する側の言葉、受注管理は受けた注文を確認し、提供・納品へつなげる管理業務を指します。
受注後は、注文内容、在庫、納期、契約条件を確認し、受注登録、出荷、請求、入金確認へ進みます。ただし、売上計上や請求の時期、受注業務に含める範囲は、契約条件や社内分担によって異なります。
商品ページの受注販売は、注文後に商品を取り寄せたり生産したりする販売方法です。在庫販売より納期が必要になりやすく、購入者は在庫、納期、実物確認、変更・キャンセル条件を確認する必要があります。販売者は最小ロットと余剰在庫の扱いまで検討しましょう。
受注管理を改善するときは、注文情報と進捗を共有し、属人化や二重入力が起きている工程から標準化・連携を進めることが基本です。