受注残とは、販売・請負側が受けた注文のうち、納品・工事・サービス提供などがまだ完了していない未完了分のことです。受注高や売上高とは意味が異なり、受注残が増えても将来の利益や現金収入まで確定するわけではありません。この記事では、発注残・注残との違いから、売上化の時期や企業分析での見方まで整理します。
受注残とは何か――まずは「受けた注文の未完了分」と捉える
受注残は、顧客から注文を受けた側に残っている未完了の仕事や金額を指します。たとえば、製品の注文を受けたもののまだ出荷していない、工事契約を結んだものの施工が完了していない、サービスの提供期間が残っているといった状態です。
「残」と付くのは、受注した注文の全体から、すでに納品・提供などが完了した部分を差し引き、まだ対応が残っている部分を捉えるためです。管理上は金額で集計することも数量で管理することもありますが、どの範囲を受注残に含めるかは、業種や企業の開示・管理ルールによって異なります。
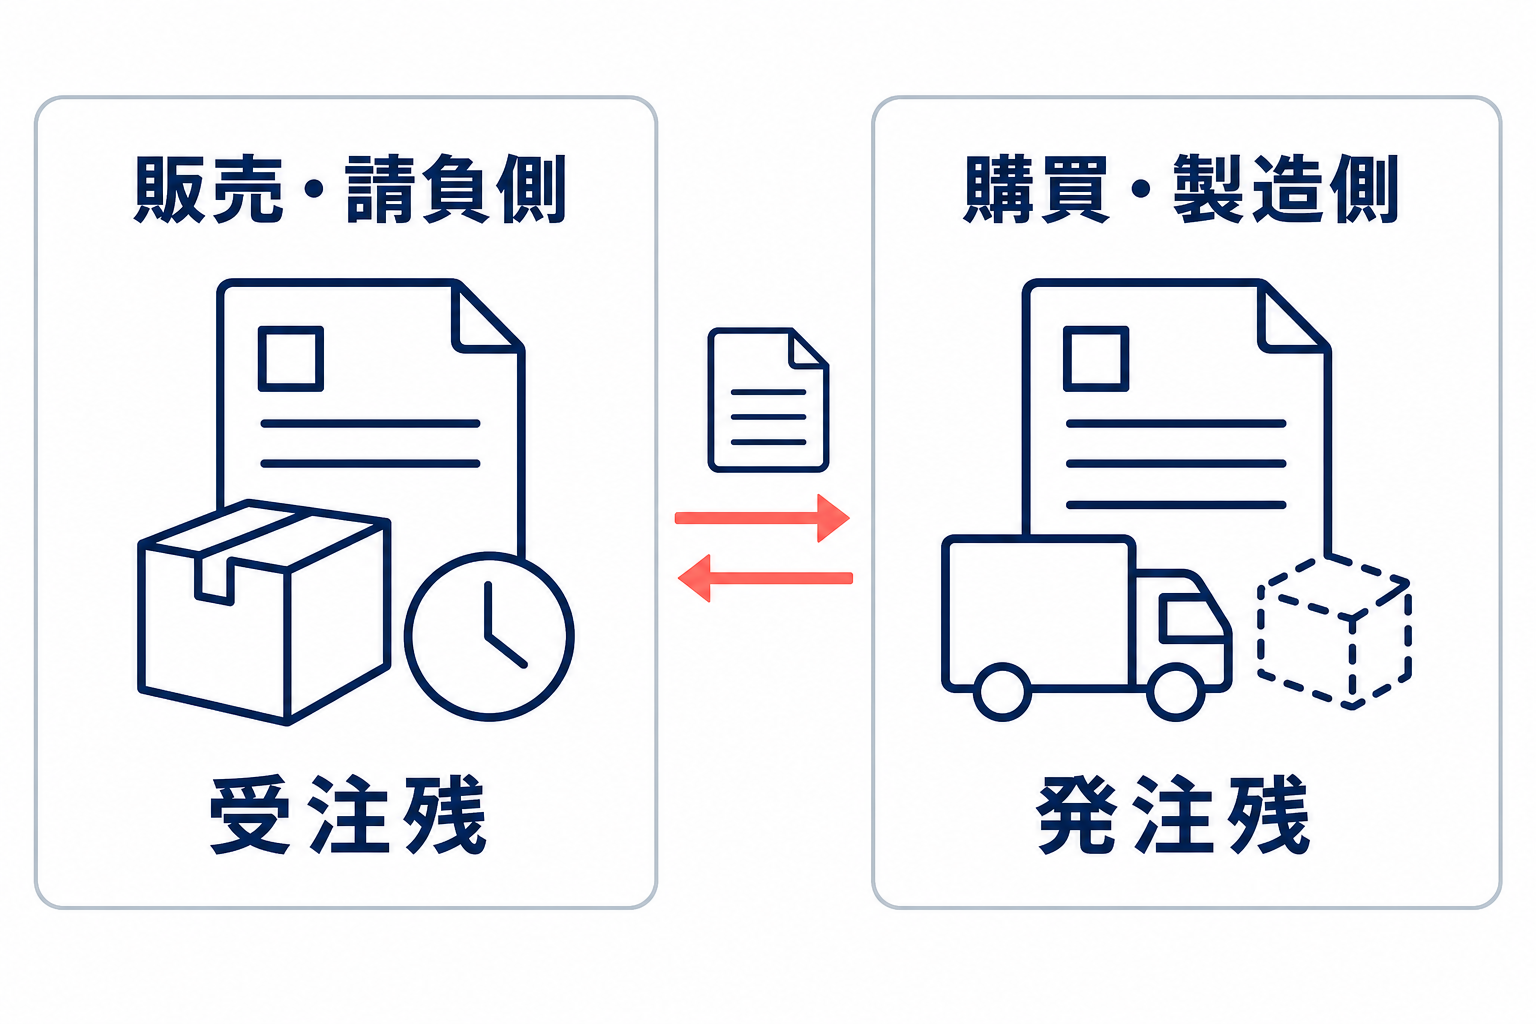
重要なのは、受注残が販売・請負側から見た未完了分だという点です。仕入先に出した注文の未納分を指す場合は、通常「発注残」と区別します。
「注残」と「発注残」は何が違うのか
「注残」は単独では意味が決まらず、取引の立場や業務の文脈を確認する必要があります。販売・受注管理の文脈では受注残の略として使われることがありますが、生産管理やMRP(資材所要量計画)の文脈では、発注残を指す用法があります。
たとえば、Lean-Manufacturing-Japanの用語解説では、「注残」は受注残と発注残の2つの意味を持つと説明されています。また、AsprovaのMRP用語集では、発注済みで未納の購買品や、発行済みで未完了の内作品などを「発注残」とし、「注残」と呼ぶ場合があるとしています。
そのため、「注残」とだけ書かれている資料を見たときは、次の点を確認します。
- 顧客から注文を受ける販売・請負側の情報か
- 仕入先への発注や製造指示を管理する購買・生産側の情報か
- 数量・金額のどちらを残高として示しているか
- 未納だけを含むのか、社内製造中・作業中のものも含むのか
受注側の未完了分が受注残、調達・製造側の未納・未完了分が発注残、と整理すると混同しにくくなります。
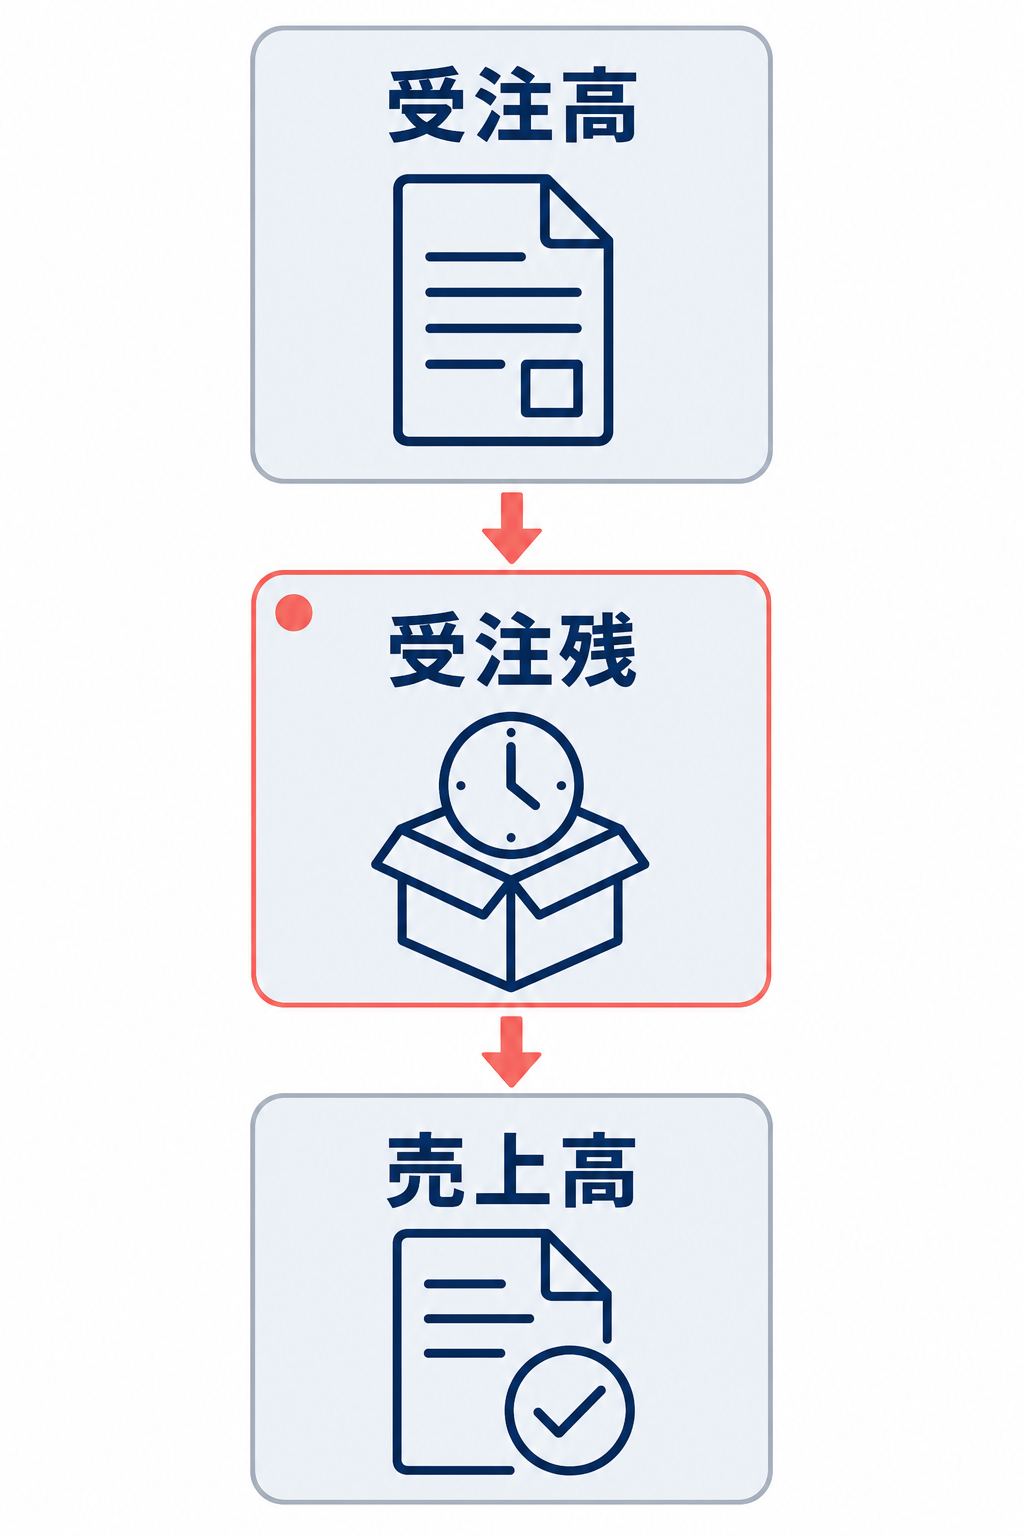
受注残・受注高・売上高の関係
受注残・受注高・売上高は、似た数字に見えても、対象となる時点と意味が異なります。比較すると次のようになります。
| 指標 | 何を表すか | 数字の性質 | 主な読み方 |
|---|---|---|---|
| 受注残 | 受注済みで、まだ納品・提供などが完了していない残り | ある時点の残高 | 将来対応する仕事の規模や売上化の候補をみる |
| 受注高 | 一定期間に新たに受けた注文の金額 | 期間中の実績 | その期間にどれだけ注文を獲得したかをみる |
| 売上高 | 会計上、収益として認識した金額 | 期間中の実績 | すでに収益化された事業規模をみる |
受注高は「その期間にどれだけ注文を受けたか」、受注残は「その時点でどれだけ未完了の注文が残っているか」です。したがって、受注高が大きいからといって受注残も同じ金額になるとは限りません。過去からの受注残を売上化したり、当期に受けた注文の一部をすぐに納品したりするためです。
関係を単純化すると、受注残は受注高だけで決まるのではなく、期首の残高に当期の受注や契約変更などを加え、売上化・キャンセルなどを差し引いた結果として変動します。ただし、企業ごとに受注残の集計範囲や定義が異なるため、実際の数値を比較するときは開示資料の説明を確認する必要があります。
つまり、受注高は「新たに獲得した量」、受注残は「未完了として積み上がっている量」、売上高は「収益として認識された量」です。
受注残はいつ売上になるのか
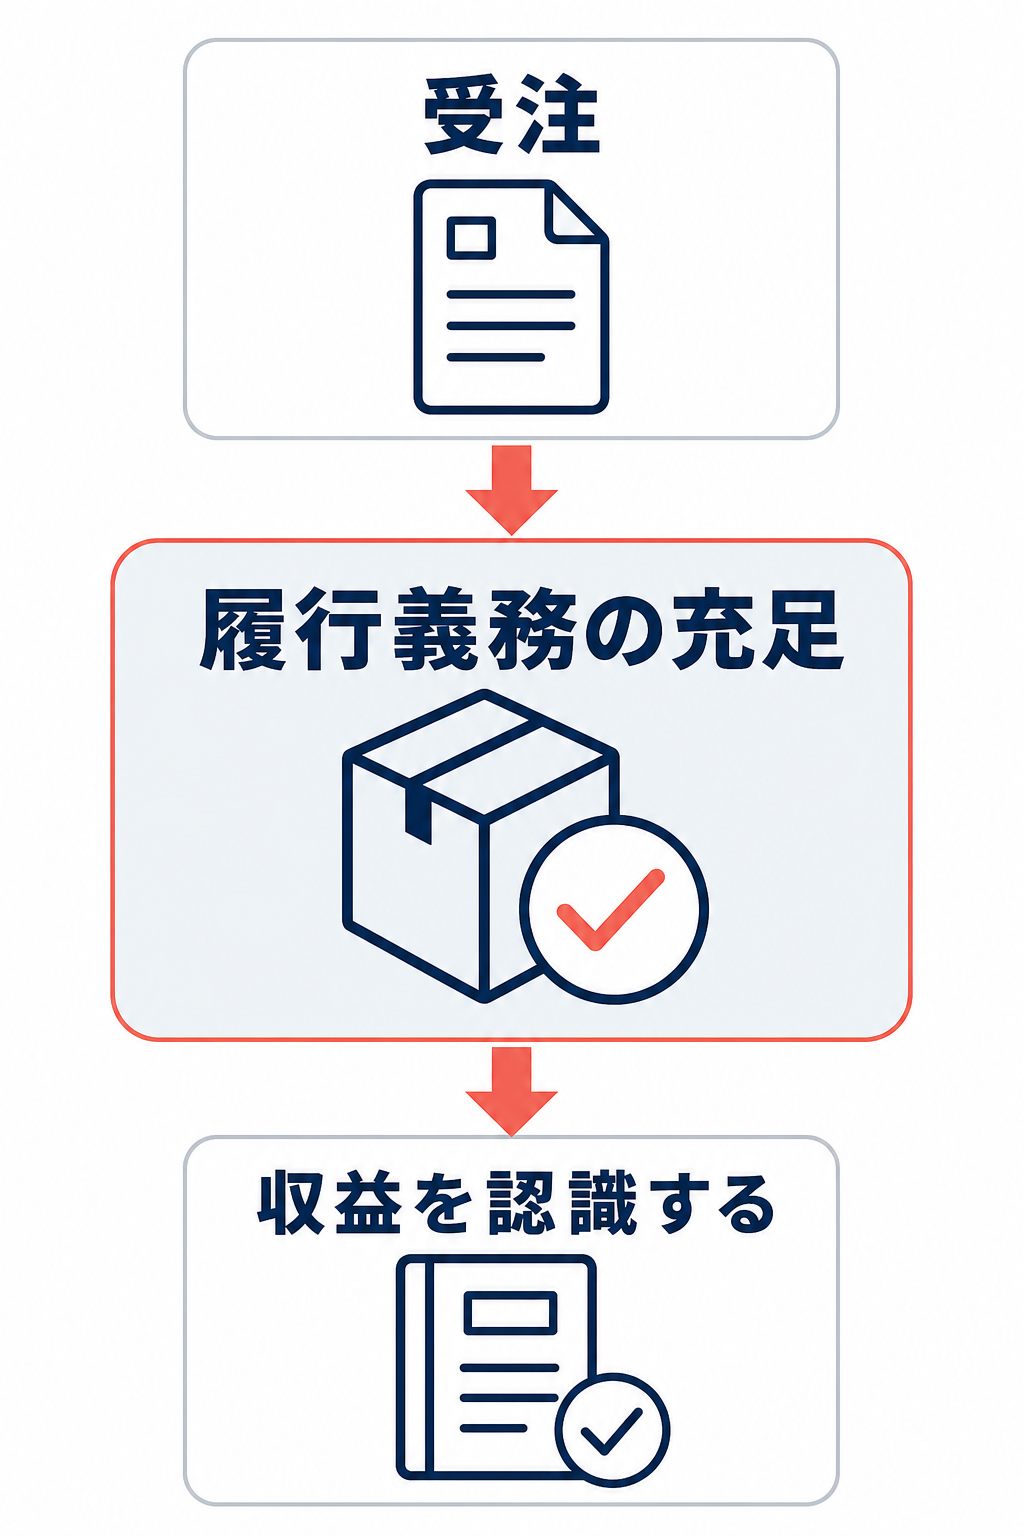
受注時に、受注残がそのまま売上になるわけではありません。売上をいつ認識するかは、契約内容や取引の実態、財・サービスの移転方法によって決まります。
収益認識の考え方では、企業が約束した財やサービスを顧客へ移転して履行義務を充足した時点、または充足するにつれて、収益を認識します。履行義務とは、顧客との契約で約束した財やサービスを移転する義務のことです。EY Japanの収益認識基準の解説でも、一時点で充足する履行義務と、一定期間にわたって充足する履行義務を区別する考え方が説明されています。
そのため、物品の販売では顧客への引き渡しなどが、工事や継続サービスでは進捗や提供期間が、売上認識に関係する場合があります。検収が条件となる契約もありますが、すべての取引で「受注時」「納品時」「検収時」のどれかに一律に決まるわけではありません。
受注残を売上の見通しとして読むときは、次の点を確認します。
- 契約上、何を提供すれば履行義務を満たすのか
- 一時点で売上を認識する契約か、期間に応じて認識する契約か
- 納品、検収、顧客側の受け入れなどが条件になっているか
- 工事やサービスの進捗をどのように測る契約か
したがって、受注残の金額と、各年度に計上される売上高は一致するとは限りません。
受注残は仕訳や決算書の数字と同じか
受注残は、受注管理や企業開示で使われる管理上の数値であり、売上高などの財務諸表上の会計数値と同じものではありません。
受注した事実や未完了の注文を管理台帳に記録することと、会計上の収益・債権などを認識することは別の処理です。受注残という名称の数値が、どの勘定科目として財務諸表に計上されるかは、契約内容や適用する会計処理によって判断されます。受注残の管理表に金額が載っているだけで、同額の売上や利益が決算書に計上されているとはいえません。
企業の決算資料で受注残を読む場合は、次の説明を照合します。
- 受注残の定義と集計対象
- 金額表示か数量表示か
- 受注高・売上高との関係
- 期首残高から期末残高までの増減要因
- 売上化する時期や事業別の見通し
開示資料に受注残の説明がない場合も、売上高と同じ意味だと推測せず、受注残が管理指標なのか、注記などで別途説明された数値なのかを分けて読みます。
受注残の増減をどう読むか
受注残が増えたことは、将来の売上につながる注文が増えた可能性を示します。ただし、それだけで将来の売上高、利益、営業キャッシュフローが増えると断定することはできません。
受注残が増える理由には、新しい注文の獲得だけでなく、納期の後ろ倒し、案件の長期化、供給能力の不足などもあります。反対に、受注残が減った場合も、順調に売上化した可能性と、キャンセルや契約変更で消滅した可能性を区別しなければなりません。
増減を見るときは、金額の大きさだけでなく、「何が積み上がったのか」「いつ売上になる見込みか」「実行できる状態か」を確認します。受注残は需要や将来売上を考える手掛かりですが、確定した収益や資金残高ではない、という位置付けです。
売上化の時期と確度を左右する要因
受注残がいつ売上化するかは、単なる受注日から自動的に決まるものではありません。契約で定めた納期や履行条件に加え、案件を実行するための前提がそろう時期に左右されます。
主な確認要因は次のとおりです。
- 契約条件:納品、検収、分割提供、顧客の承認などの条件
- 案件の進捗:設計、製造、工事、導入、サービス提供の進み具合
- 供給体制:部材、商品、人員、設備、外注先の確保状況
- 顧客側の準備:設置場所、仕様確定、受け入れ体制、必要な許認可
- 変更や中止の可能性:仕様変更、納期変更、契約解除、キャンセル
たとえば、受注済みでも部材の調達が遅れれば納品時期は後ろにずれます。顧客側の設備や認可が必要な案件なら、販売側だけでは時期を確定できない場合もあります。
企業分析では、受注残の総額だけでなく、会社が示す売上計画、案件の進捗、受注残の売上化時期に関する説明を照合します。受注残の数字だけから、年度ごとの売上を機械的に割り当てることはできません。
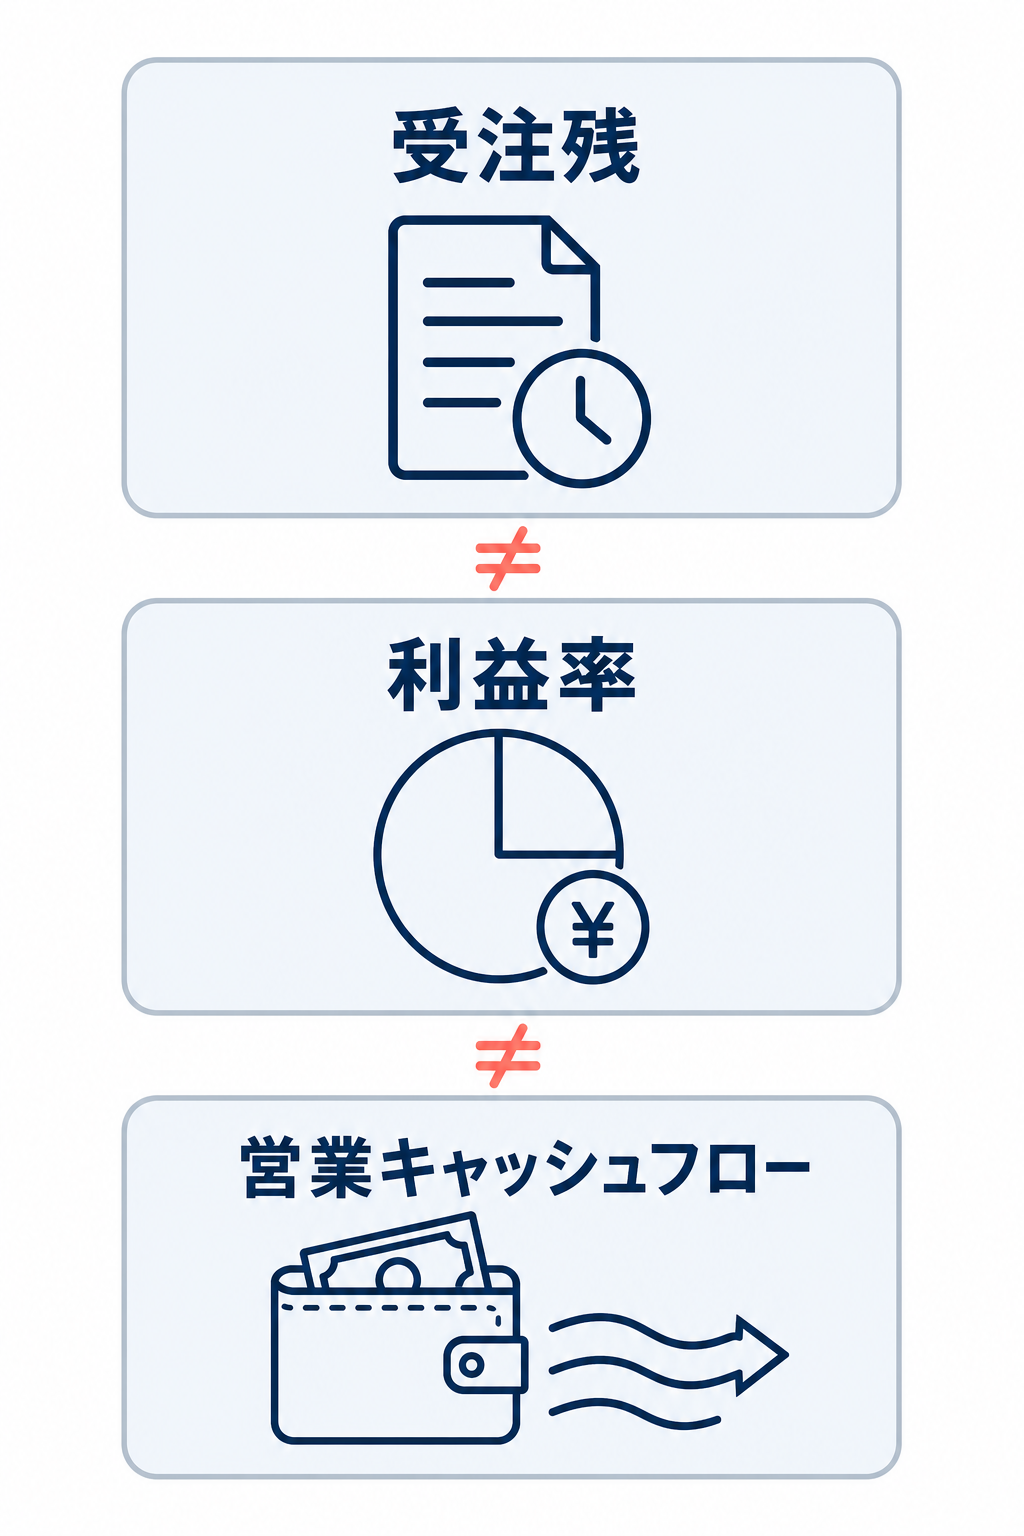
受注残の増加を利益・キャッシュフローと同一視しない
受注残の増加は、利益の増加を意味しません。受注額が大きくても、案件ごとの販売価格、原価、必要な人員や設備、追加投資によって採算は変わるためです。
たとえば、大型案件を受注しても、受注後に部材費や外注費が上昇すれば利益率が低下することがあります。受注を実行するために先行して採用・設備投資・在庫確保が必要なら、売上計上より先に費用や支出が発生する場合もあります。受注残の金額だけでは、案件の採算や資金負担までは分かりません。
企業分析では、少なくとも次の指標を役割ごとに分けて確認します。
| 指標 | 分かること | 受注残との違い |
|---|---|---|
| 受注残 | 未完了の注文の規模 | 将来の売上候補であり、利益額ではない |
| 売上高 | 会計上認識された収益の規模 | 実際の収益化の進み具合を示す |
| 利益率・営業利益 | 売上に対してどれだけ利益が残ったか | 案件の採算や費用を反映する |
| 営業キャッシュフロー | 営業活動で現金がどれだけ増減したか | 売上・回収・仕入・人件費などの支払時期を反映する |
売上化しても代金の回収が後になる契約では、売上高が増えても営業キャッシュフローがすぐに改善するとは限りません。受注残、利益、現金はそれぞれ別の指標として読みます。
受注残を管理・確認する目的
受注残を管理する目的は、受注済みの仕事を確実に完了させ、納期・供給能力・売上見通しを把握することです。単に残高を集計するだけではなく、未完了の注文がどの状態にあり、いつ対応すべきかを判断するために使います。
販売・請負側の実務では、受注残を確認することで、次のような判断につなげられます。
- 納期どおりに納品・工事・サービス提供できるか
- 在庫、部材、人員、外注先などの手配が足りているか
- 対応が集中する時期に、供給能力や作業体制を増やす必要があるか
- 受注済み案件をいつ売上計画へ反映するか
- 遅延、仕様変更、キャンセルなどのリスクがないか
一方、決算資料や企業分析で受注残を見る場合は、将来の売上を考える材料として使います。この場合も、受注残だけで業績を判断するのではなく、売上計画、利益率、案件の進捗、資金回収の条件を合わせて確認することが重要です。
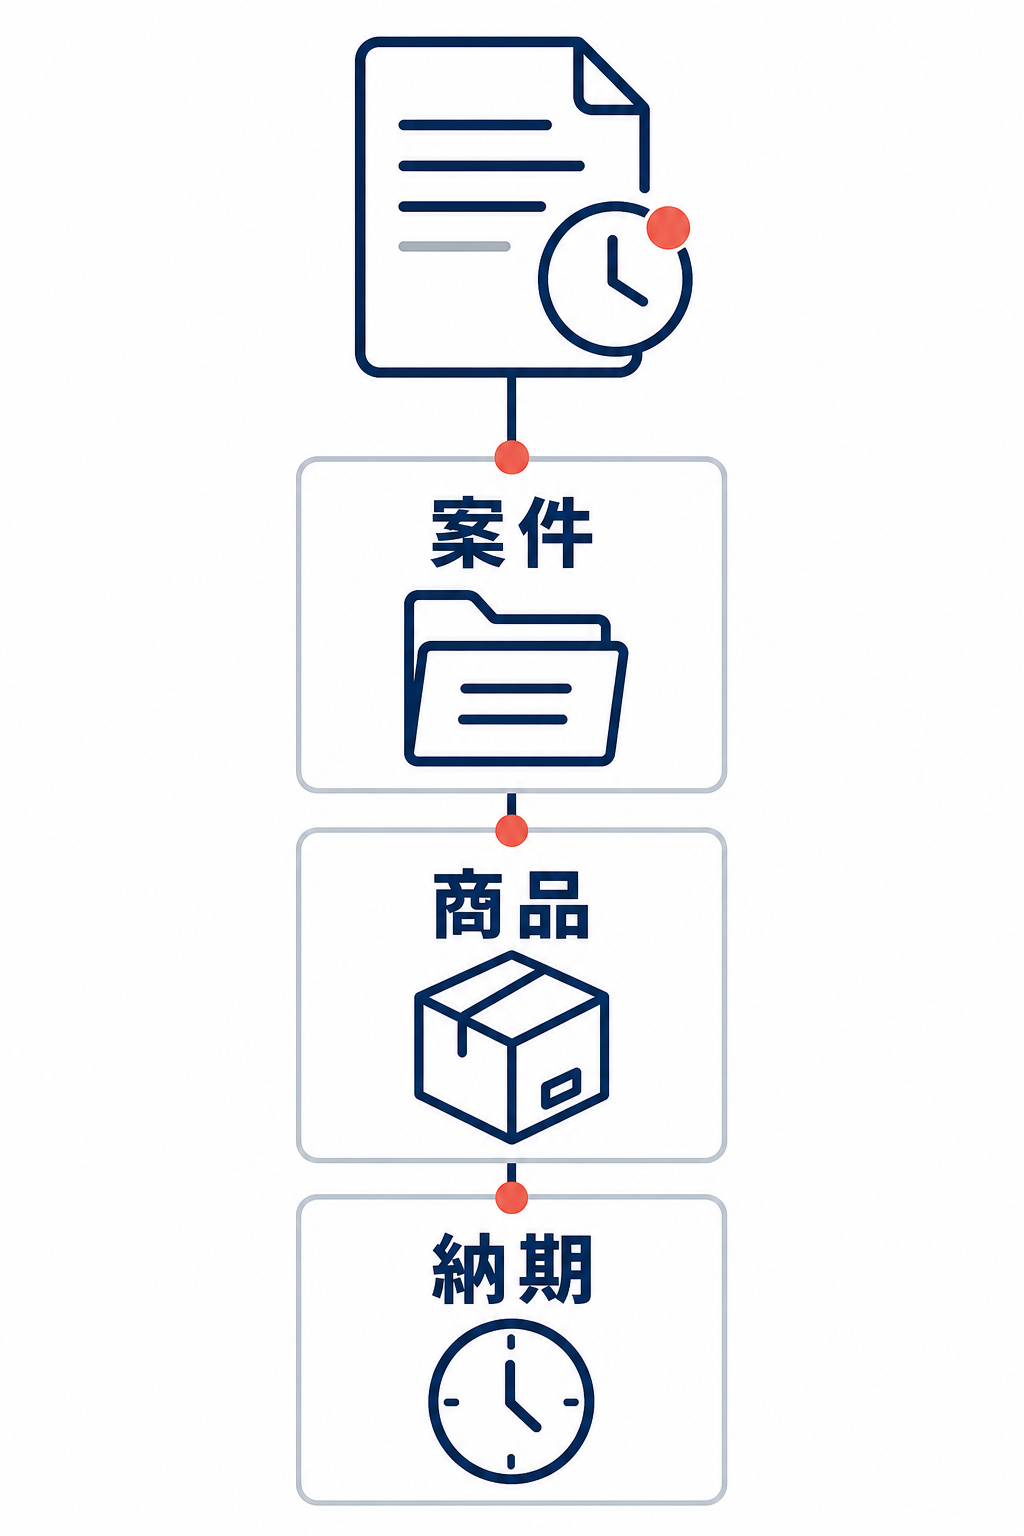
実務で確認したい受注残の内訳
実務で受注残を確認するときは、総額だけでなく、未完了の内容と対応時期が分かる単位に分けて見ることが大切です。総額が同じでも、すぐに出荷できる商品と、長期の工事や設計を必要とする案件では、納期リスクも必要な体制も異なります。
管理する項目は業種や社内ルールによって異なりますが、少なくとも次の観点を整理すると判断しやすくなります。
- どの顧客・案件・商品に関する注文か
- 受注した数量・金額と、未完了として残っている数量・金額
- 何が未完了なのか(製造、出荷、工事、検収、サービス提供など)
- 予定納期や売上化の予定時期
- 現在の進捗と、遅延・変更・キャンセルの有無
- 必要な在庫、部材、人員、設備、外注などの実行条件
- 代金の請求・回収条件や、契約上の特別な条件
このように分けると、受注残の金額だけでは見えない対応負荷や遅延リスクを把握できます。なお、これらを必ず同じ形式で管理しなければならないという意味ではなく、自社の取引形態に合わせて必要な項目を定めます。
開示資料では総額だけでなく内訳と見通しを見る
企業の決算資料で受注残を見るときは、総額の増減に加えて、どの事業・地域・顧客層・案件領域に残っているかを確認します。受注残が一部の大型案件や特定の顧客に偏っている場合、総額が大きくても、案件の進行や契約更新の影響を受けやすい可能性があります。
また、企業が年度別の売上化見通しや事業別の受注残を示している場合は、売上計画と照合します。たとえば、受注残が増えていても、売上化の多くが翌年度以降であれば、当年度の売上高を直ちに押し上げるとは限りません。反対に、短期間で売上化する受注残が多ければ、近い将来の売上を考える材料になり得ます。
確認するときは、次の順に読むと整理しやすくなります。
- 受注残の定義、対象期間、集計範囲を確認する。
- 期首から期末までの増減理由を確認する。
- 受注残の内訳があれば、事業・地域・顧客・案件規模などの偏りを見る。
- 売上計画や会社が説明する売上化時期と照合する。
- 利益率、原価、回収条件、営業キャッシュフローを別に確認する。
事業別・地域別・顧客別の内訳や、年度ごとの売上化時期を開示しているかどうかは企業によって異なります。開示がない項目を推測で補わず、確認できる範囲と分からない範囲を分けて判断します。
まとめ
受注残とは、販売・請負側が受けた注文のうち、まだ納品・工事・サービス提供などが完了していない未完了分です。発注残は仕入先などへ出した注文の未納・未完了分であり、立場が反対です。「注残」は文脈によって受注残にも発注残にもなり得ますが、生産管理やMRPでは発注残を指す用法があります。
受注高は一定期間に受けた注文の額、売上高は会計上認識された収益の額で、受注残とは別の指標です。受注残が将来の売上を考える材料になる一方、売上・利益・営業キャッシュフローを確定する数字ではありません。売上化の時期、案件の内訳、実行条件、採算、代金回収の条件を分けて確認することが大切です。