受注と発注の違いは、自社が注文を受ける側か、注文を出す側かにあります。受注は顧客や取引先から注文を受けて納品・請求へ進める業務、発注は仕入先やサプライヤーへ必要な商品・資材・サービスを依頼して調達する業務です。本記事では、見積から納品・検収、請求・支払いまでの流れを立場ごとに整理し、書類の確認、在庫・納期管理、業務改善、取引形態に応じた制度上の注意点を解説します。
受注と発注とは
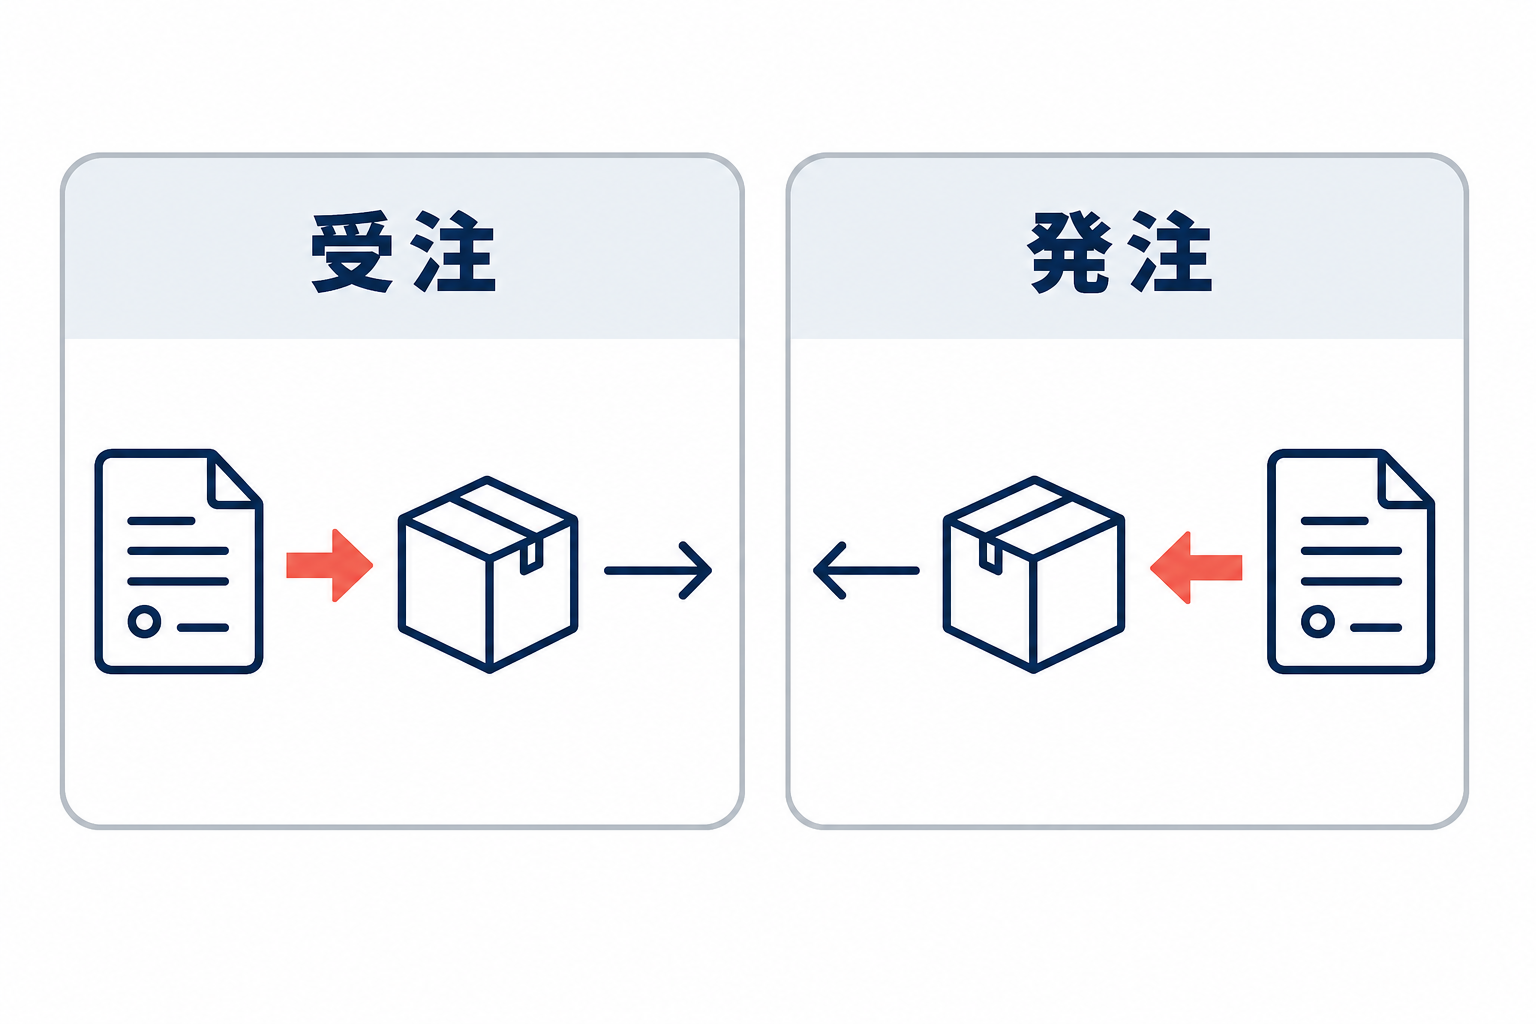
受注と発注は、同じ取引を異なる立場から見た業務です。受注は自社の商品やサービスを提供するための入口であり、発注は事業に必要な商品・資材・サービスを外部から調達するための手続きです。法人取引では、一つの会社が顧客から受注した後、必要な部品を別の会社へ発注することもあります。そのため、両者をまとめて「受発注業務」と呼びます。
| 比較項目 | 受注 | 発注 |
|---|---|---|
| 自社の立場 | 注文を受ける側 | 注文を出す側 |
| 主な相手 | 顧客・得意先・取引先 | 仕入先・サプライヤー |
| 主な目的 | 商品・サービスを提供する | 必要な商品・資材・サービスを調達する |
| 主な作業 | 注文内容の確認、納期回答、在庫・生産確認、出荷、請求 | 見積依頼、条件比較、発注、納品確認、検収、支払い |
受注側は、注文を受けた時点で在庫や生産能力を確認し、実現できる納期を回答します。発注側は、必要量や必要時期を見極め、条件に合う仕入先へ依頼します。つまり、受注では「受けた注文を確実に提供できるか」、発注では「必要なものを適切な条件と時期で調達できるか」が中心になります。
受注生産や部品調達を伴う事業では、受注情報が発注判断の起点になります。受注数量、仕様、納期を生産計画や現在庫、発注済みで未入荷の数量と結び付けることで、必要な部品だけを手配できます。情報が連動していないと、受注したのに材料が足りない、反対に同じ資材を重複して発注するといった問題が起こります。
受発注業務の基本フローと役割分担
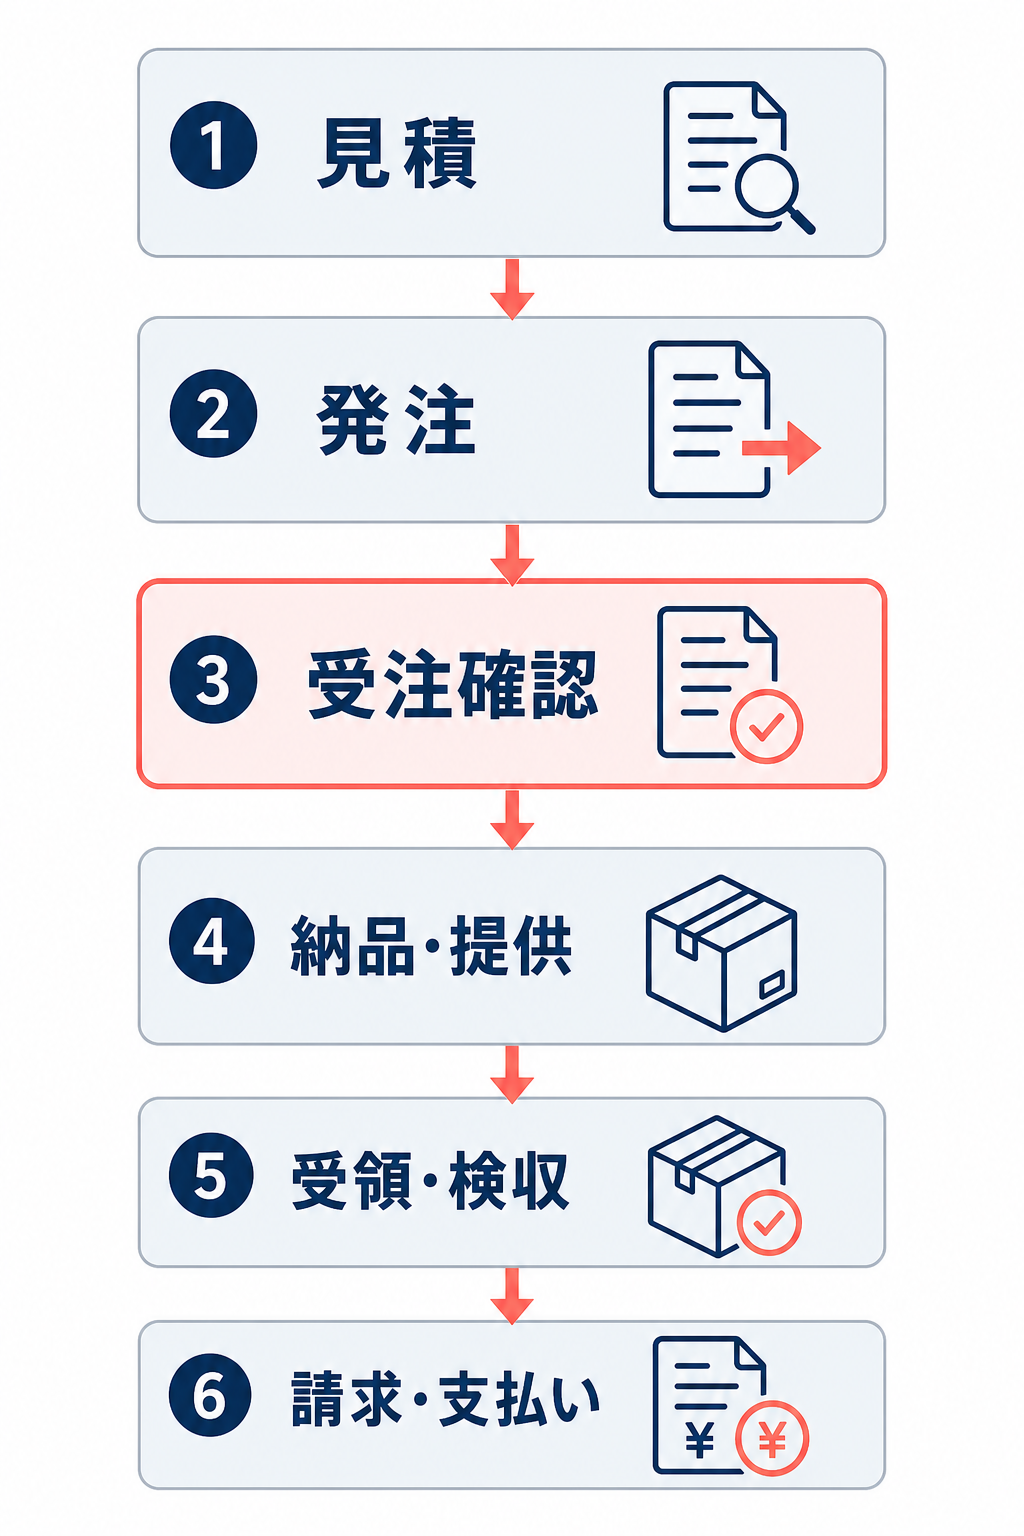
受発注の基本フローは、見積、条件確定、納品・検収、請求・支払いの順に進みます。ただし、取引内容や契約条件によって、見積の省略、分割納品、請求のまとめ処理などが入ります。各工程で発注側と受注側が確認する内容を分けておくと、作業漏れを点検しやすくなります。
見積で仕様・数量・価格・納期をすり合わせる
見積では、発注側が依頼内容と希望条件を伝え、受注側が提供可能な仕様、数量、価格、納期を提示します。商品・サービスの明細だけでなく、品質や規格、納品場所、支払条件、見積の有効期限、追加費用の有無まで、後の判断に影響する条件を確認します。
特注品、原材料価格が変動する商品、作業範囲が案件ごとに異なるサービスでは、相見積や再見積が生じることがあります。発注側は価格だけでなく、仕様と納期を同じ条件で比較しなければなりません。受注側も、依頼内容を確認しないまま概算だけを示すと、後から追加作業や納期変更が発生しやすくなります。
継続取引で単価や仕様があらかじめ決まっている場合は、毎回の見積を省いて発注へ進むこともあります。その場合も、価格改定、仕様変更、納期変更、最低発注数量などがないかを確認し、従来条件をそのまま適用してよいか判断します。
発注と受注確認で条件を確定する
見積内容に合意したら、発注側が発注書や注文書で依頼内容を伝え、受注側が注文内容を確認します。受注側は、在庫、生産能力、必要な調達、納期、納品方法を確認したうえで、注文請書や納期回答を返します。
希望納期に対応できない場合、受注側が一方的に遅い日付へ変更して処理するのではなく、数量、納期、分納の可否、価格などを発注側と再調整します。数量によって単価が変わる場合や、仕様変更で納期が延びる場合も同様です。最終的に合意した条件を、発注書の差し替え、注文請書、メールなどで記録しておくと、後の検収や請求で参照できます。
継続取引では基本契約や標準条件を前提に、個別の発注だけを行う運用もあります。ただし、個別発注で数量・納期・単価などが変わる場合は、その都度の確定内容を残します。
納品・検収から請求・支払いへ進める
条件が確定すると、受注側が商品を出荷したりサービスを提供したりし、発注側が受領・検収します。物品取引では納品書や受領書、サービス取引では成果物や作業完了の記録が、確認の手掛かりになります。
検収で問題がなければ、受注側が請求書を発行し、発注側が契約で定めた期日と方法で支払います。取引ごとに請求する方法のほか、一定期間の納品分をまとめて請求する方法もあります。請求のタイミングは取引条件に従い、検収日、締日、支払日を社内で共有します。
発注側は支払い前に請求内容を確認し、受注側は入金を確認して売掛金や取引状況を更新します。納品後の不備、請求金額の相違、未入金がある場合は、取引を完了扱いにせず、対応履歴を残します。
発注書・注文請書で取引条件を明確にする
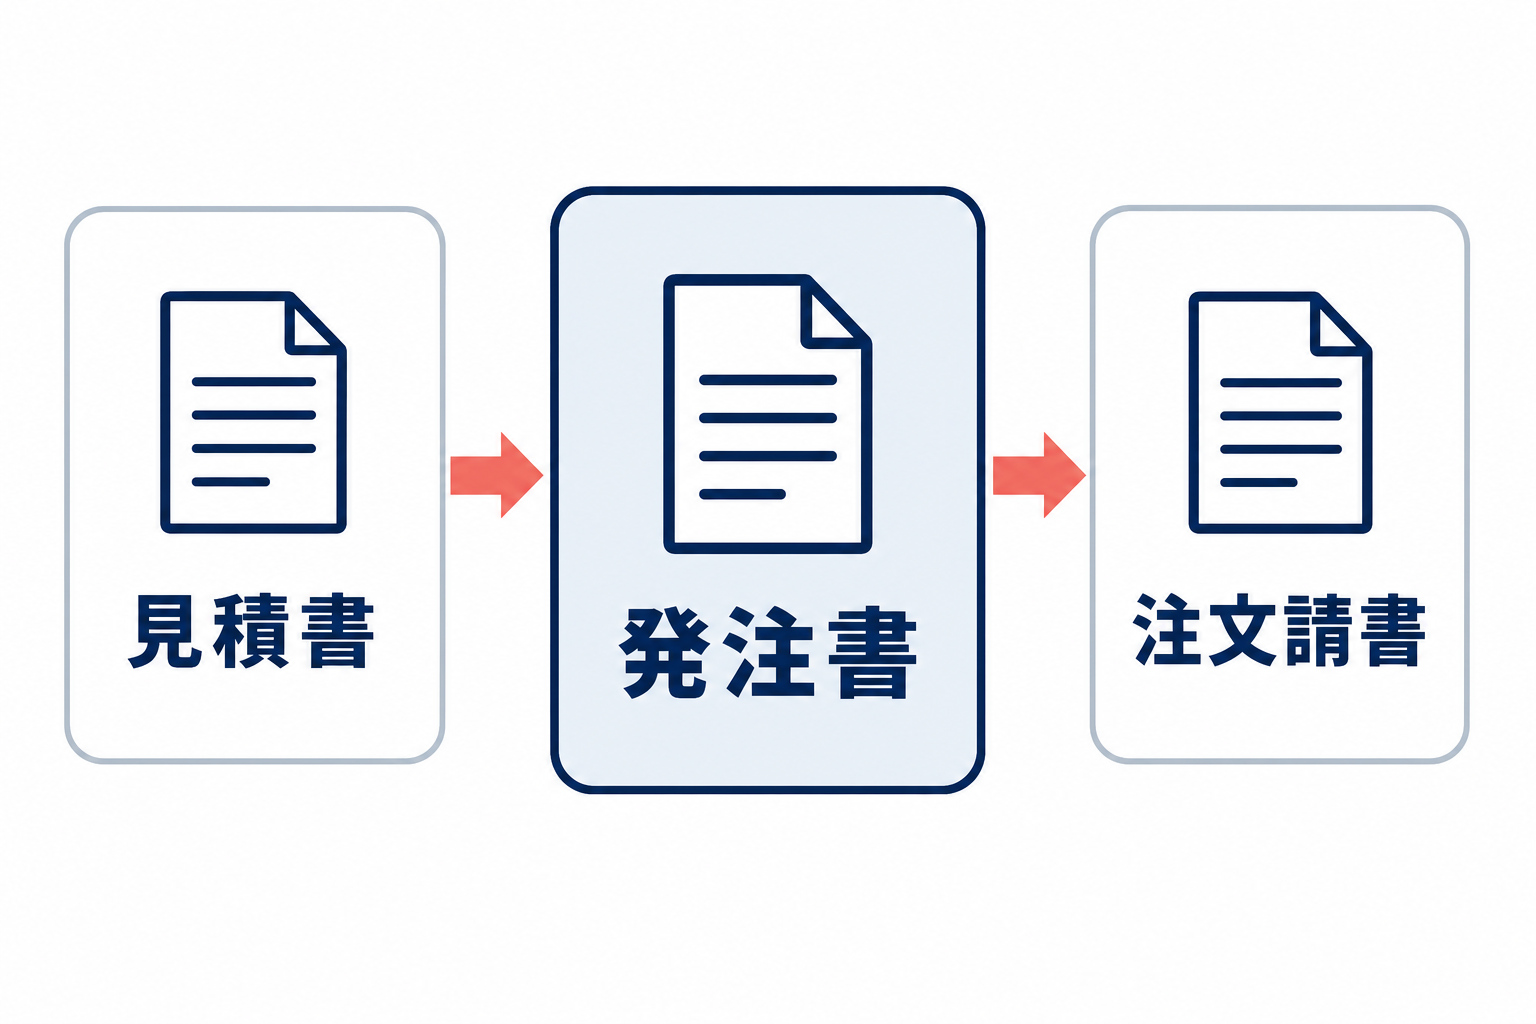
発注書、注文書、注文請書は、名称だけでなく発行者と役割で整理します。一般には、発注書と注文書は発注側が注文の意思と条件を伝える書類、注文請書は受注側が注文を受ける意思や内容を確認する書類です。呼称や書式は業界・取引先によって異なるため、書類名だけで法的な扱いを判断しないことが大切です。
発注書にそろえる条件と見積書との照合
発注書には、後の納品・検収・請求で照合できる情報をそろえます。取引に応じて、次の項目を記載・確認します。
- 発注者と受注者の名称、担当者
- 発注日、発注番号
- 商品・サービスの明細、品番・仕様・規格
- 数量、単価、合計金額、税の扱い
- 納期、納品場所、納品方法
- 検査・検収の方法や時期
- 支払条件、支払期日、支払方法
- 見積の有効期限や特記事項
見積書と発注書は、仕様、数量、単価・金額、納期、納品場所、支払条件、有効期限などを発注前に照合します。不一致があると、納品物が正しいのか、請求金額がどの条件に基づくのかを判断できなくなります。口頭やメールで変更に合意した場合も、変更日、変更内容、合意した担当者を発注書や取引記録に反映します。
発注書は単なる社内処理用の帳票ではなく、受注側の手配と発注側の検収を同じ基準にそろえる役割があります。発注番号を納品書、検収記録、請求書、支払記録に引き継ぐと、取引単位で照合しやすくなります。
注文請書と合意記録の考え方
注文請書は、受注側が発注内容を確認し、受注する意思を発注側へ示すために発行します。発注番号、商品・サービスの内容、数量、金額、納期などを発注書と照合し、受注側が実行できる条件になっているかを確認する書類です。
契約の成立について、民法上は原則として、契約内容を示す申込みに相手方が承諾すると成立し、法令に特別な定めがない限り書面の作成自体は成立要件ではありません。詳細は民法第522条の条文で確認できます。したがって、発注書や注文請書がないことだけで、直ちに契約が成立しないとはいえません。一方、実際にどの条件で合意したかを後から証明するには、書面や電子データが有効です。
口頭、電話、メールなどで合意した場合も、取引先、合意日時、商品・サービスの内容、数量、金額、納期、変更点を記録し、発注番号と結び付けます。個別の法令で書面や電磁的方法による明示が求められる取引は別に扱う必要があります。
在庫・納期・検収・請求の管理ポイント
条件を確定した後は、在庫と納期を管理し、納品物を検収し、請求と支払いを照合します。これらは別々の作業に見えますが、発注書や注文請書を共通の基準にすることで、一つの取引として追跡できます。
発注量と発注時期は在庫・発注残・必要量で判断する
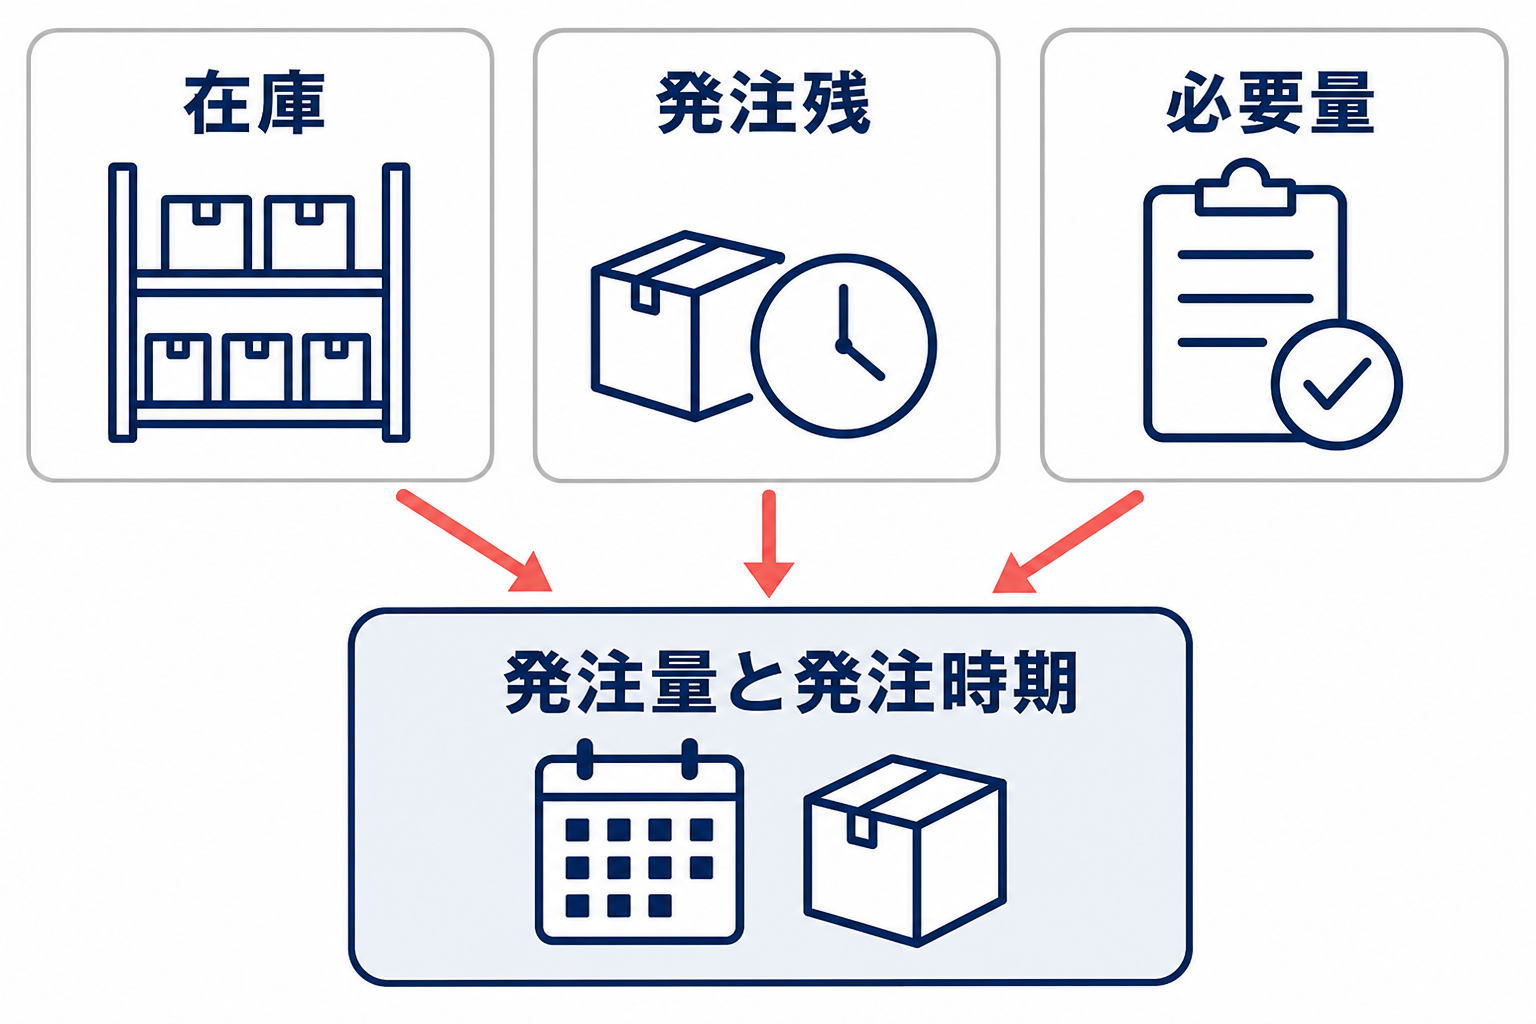
在庫を持つ事業では、現在庫だけを見て発注量を決めると判断を誤ります。少なくとも、次の情報を同じ時点で確認します。
- 現在庫と、販売・生産に使える在庫
- 発注済みだが未入荷の数量と予定日
- 受注残、販売計画、生産計画
- リードタイムと、必要になる時期
- 最低発注数量、ロット、保管可能量
発注量が少なすぎると欠品や生産停止、納期遅延につながります。多すぎると、保管費や資金負担、陳腐化・廃棄のリスクが高まります。そのため、「現在庫が少ないから発注する」のではなく、必要時期までに使う量から、現在庫と発注残を差し引いて判断します。
定期的に発注する品目と、在庫が一定量を下回った時点で発注する品目では、管理方法が異なります。どの品目をどの基準で発注するかを決め、例外的な大量受注や納期変更があった場合の再計算方法も共有しておくと、担当者ごとの判断差を抑えられます。
検品・検収は発注内容と納品物を照合する
納品・検収では、発注書、注文請書、納品書、契約書などの合意内容と、実際の納品物や成果物を照合します。物品では、数量、品番、仕様・規格、品質、破損・汚れ、不足、納期を確認します。サービスでは、作業範囲、成果物の内容、品質基準、完了日などを確認します。
不備があった場合は、問題の内容、対象の品番や数量、発見日、写真などの証跡、取引先への連絡日を記録します。交換、修正、再提供、追加納品など、誰がいつまでに何を行うかを合意し、検収を完了扱いにする条件も明確にします。確認を後回しにすると、不備の発見時期や責任範囲が不明確になり、請求処理にも影響します。
請求・支払いは発注・検収・請求条件を突き合わせる
請求書を受け取ったら、発注書の明細、納品・検収の結果、数量、単価、金額、税の扱い、支払期日、支払方法を突き合わせます。一定期間分をまとめて請求する取引では、請求対象の納品日や締日も確認します。
一致しない場合は、請求書だけを修正するのか、発注条件や検収記録も更新するのかを関係者で確認します。支払後は、振込日、金額、振込先、取引番号を記録し、請求書と発注・検収記録を対応付けます。これにより、未払いや二重払い、支払済み取引の重複処理を防げます。受注側も入金を確認し、未入金の取引を早期に把握します。
受発注業務を改善する方法
受発注の改善は、いきなりシステムを導入するより、まず現状の流れと問題箇所を明らかにすることから始めます。情報が担当者や部門ごとに分散している場合は、重複発注、欠品、誤出荷、納期回答の遅れ、承認漏れが起こりやすくなります。電話・FAX・紙・表計算ソフトからの転記が多いと、品番、数量、単価、納期の入力ミスや手配漏れも生じます。
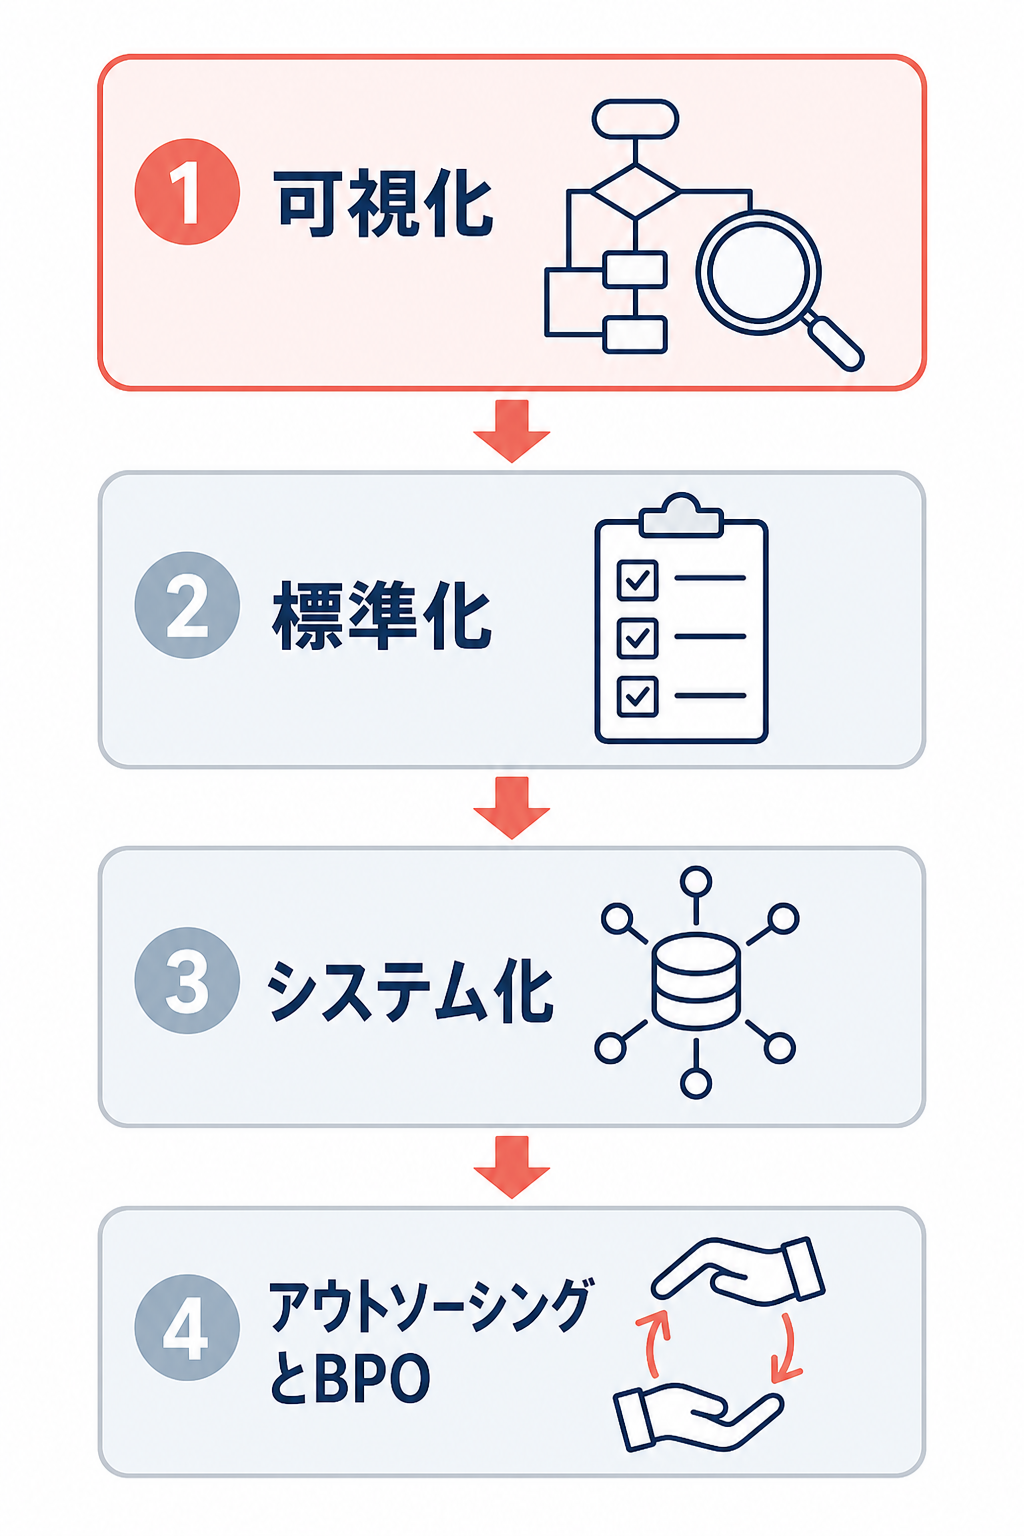
担当者だけが取引先との条件や交渉経緯を把握している状態では、不在・異動・退職時に業務が止まり、価格の妥当性や納期の判断も難しくなります。改善手段は、フローの可視化、ルールの標準化、必要な範囲のシステム化、外部委託の順に検討すると、自社の課題と手段を結び付けやすくなります。
まず現状フローと情報の置き場を可視化する
まず、受注から請求・支払いまでを、担当者、受け取る情報、確認内容、次に渡す相手、使用する帳票やシステムの単位で書き出します。フローには「誰が・いつ・何を受け取り・何を確認し・どの条件で次の工程へ進めるか」を記載します。
可視化したら、次の箇所を点検します。
- 同じ内容を複数の帳票やファイルへ転記している箇所
- 承認待ちや確認待ちで止まる箇所
- 受注情報、在庫、発注残、納期が別々に管理される箇所
- 例外処理が担当者の経験だけに依存する箇所
- ミスや問い合わせが繰り返し発生する箇所
作業時間や処理件数も確認すると、改善効果を測る基準をつくれます。フローチャートは表計算ソフトなどでも作成できますが、重要なのは見栄えではなく、情報と責任の受け渡しを共有できることです。
標準化で属人化と手配漏れを減らす
標準化では、単に操作手順だけでなく、判断に必要な情報を残します。取引先ごとの価格・納期・支払条件、品番や数量の確認方法、納期変更時の連絡先、承認基準、例外時の対応、価格交渉の経緯などを文書化します。
特に「いつもの条件」「担当者が知っている相場」のような暗黙知は、第三者が確認できる形に変えます。発注前の確認者、変更を承認できる人、検収で不備があった場合の連絡先を決めておくと、手配漏れや判断の停滞を減らせます。
標準手順に当てはまらない取引を無理に処理するのではなく、例外として記録することも重要です。標準と例外を分けて管理すれば、担当者が交代しても業務を継続しやすくなります。
システム化はつなぐ工程を決めて検討する
システム化では、製品名や機能数ではなく、どの工程と情報をつなぐかを先に決めます。たとえば、受発注システムは見積・発注・受注・帳票・進捗を、在庫管理は現在庫・引当・発注残・入出荷を、販売管理は売上・請求・入金を扱います。生産管理や倉庫管理と連携すれば、受注から生産・出荷までの情報を引き継ぎやすくなります。EDIは取引先との注文や納期回答などを電子的に受け渡す仕組みです。
システム化により、手入力、転記、進捗確認、帳票作成、承認状況の確認を減らせる場合があります。ただし、効果は取引量、連携範囲、商品・取引先マスタの整備、運用の定着に左右されます。導入前に、品番や単位の統一、承認ルール、納期変更・返品・分納などの例外処理、取引先とのデータ授受方法を決めておきます。
すべてを一度に連携する必要はありません。重複入力が多い工程、ミスが事業に大きく影響する工程、進捗が見えない工程から対象にすると、自社の課題に合う範囲で導入できます。
アウトソーシングとBPOを使い分ける
アウトソーシングは、定型的な受注入力、発注処理、帳票作成などを外部へ代行してもらう方法です。人手不足や繁忙期への対応に向きます。一方、BPOは業務の一部を代行するだけでなく、業務プロセスの見直しや継続的な改善まで外部に委託する考え方です。
判断・承認、価格交渉、重要な取引先との調整、例外対応、最終的な支払責任などを社内に残すのか、委託先へ移すのかを明確にします。取引先情報や個人情報へのアクセス権限、品質確認、障害時の連絡、記録の返却・保存も契約で定めます。
自社のルールが曖昧なまま外部委託すると、属人化の場所が社外へ移るだけになりかねません。まず標準化できる範囲を整理し、システム化と外部委託を組み合わせるか、どちらか一方にするかを判断します。
帳票保存・電子取引・委託取引で確認したいこと
帳票の保存や発注時の明示に関するルールは、すべての取引に同じように適用されるわけではありません。取引内容、発注者・受注者の区分、事業者の規模、書類の性質、紙か電子か、どの方法で授受したかによって確認事項が変わります。一般的な業務上の証跡管理と、法令上の義務を分けて整理します。
委託取引では適用対象と発注時の明示事項を確認する
製造、修理、情報成果物の作成、役務の提供などを委託する取引では、当事者の区分や規模、取引内容によって取引適正化に関する法制の対象となる場合があります。2026年1月1日施行の中小受託取引適正化法(取適法)についても、対象取引と当事者の要件を取引ごとに確認する必要があります。
対象となる場合は、発注内容、代金、納期、支払期日などの明示、支払期日の設定、取引記録の作成・保存などが問題になります。一般的な商品売買や業務委託のすべてに同じ義務が及ぶと決めつけず、建設工事など別の法制度が関係する取引も含め、取引類型と当事者区分を確認します。電子的な明示方法や細かな保存要件は、取引時点の公正取引委員会の案内など、現行の公的資料で確認してください。
保存期間と保存形式は制度ごとに分けて考える
発注書、見積書、納品書、請求書などの保存期間は、書類名だけで一律に決められません。税務上の帳簿書類として保存するのか、委託取引の記録として保存するのか、法人か個人事業主か、対象年度や取引区分は何かによって扱いが変わります。
社内では、保存対象、根拠となる制度、保存開始時点、保存期間、保存責任者、廃棄の承認者を一覧にします。税務上の保存と委託取引の記録保存が重なる場合も、短い方だけを採用せず、制度ごとの要件を確認して管理します。提示された情報だけでは現行制度の対象別の保存年数を一律に確定できないため、具体的な年数や電子保存の技術要件は、国税庁の現行資料と取引に適用される制度を照合して決めます。
電子授受・郵送ではデータと送付方法を確認する
メール、EDI、クラウド、Webサイトで発注書や請求書などを授受した場合、紙に印刷して保管するだけで十分とは限りません。何が取引情報に当たるか、元データをどこに保存するか、日付・金額・取引先などで検索できるか、訂正・削除の履歴や権限をどう管理するか、相手方が保存・閲覧できる状態かを確認します。サービスの画面を閲覧しただけで、相手側に保存可能なデータが渡ったとは限らない点にも注意が必要です。
紙の発注書は、特定の受取人に意思や事実を伝える文書として信書に該当し得ます。総務省の信書のガイドラインでは、信書の類例として注文書が示されています。郵送時は、書類の内容と受取人を確認したうえで、利用する郵便・信書便サービスの条件を確認します。電磁的記録物の送付は、同ガイドライン上の「信書の送達」とは扱いが異なります。
なお、委託取引の書面交付、電子取引データの保存、郵送方法は、対象制度や送付方法で細部が変わります。通常の社内運用ルールだけで法令対応を完了させず、適用条件に応じて担当部署や専門家と確認します。
まとめ
受注は顧客から注文を受けて提供・納品へ進める業務、発注は必要な商品・資材・サービスを仕入先へ依頼して調達する業務です。正確に運用するには、見積から条件確定、納品・検収、請求・支払いまでを一つの流れとして管理し、仕様、数量、価格、納期、納品先、支払条件を発注前にそろえます。
発注書や注文請書は、後の検収・請求で照合する基準として活用し、変更や例外も記録します。在庫・発注残・必要量を基に手配し、業務が分散・属人化している場合は、まずフローと情報の置き場を可視化してから、標準化、必要な範囲のシステム連携、外部委託やBPOを選びます。
委託取引、帳票保存、電子取引、紙書類の郵送に関するルールは、取引類型や授受方法で変わります。一般的な受発注の手順と制度上の義務を切り分け、自社の取引条件に合う形で確認・運用することが重要です。