返品処理は、返品の受付から返送・検品、返金または交換、在庫更新、会計処理までを一連で管理する業務です。仕訳は、販売側なら売上、仕入側なら仕入を取り消す形が基本ですが、返品の確定時期、決済方法、会計方針によって使う科目や処理時点が変わります。この記事では、EC・物販の実務に沿って、返品の原因別判断、在庫の戻し方、送料・手数料・消費税、期をまたぐ場合の処理まで整理します。
返品処理の基本フロー
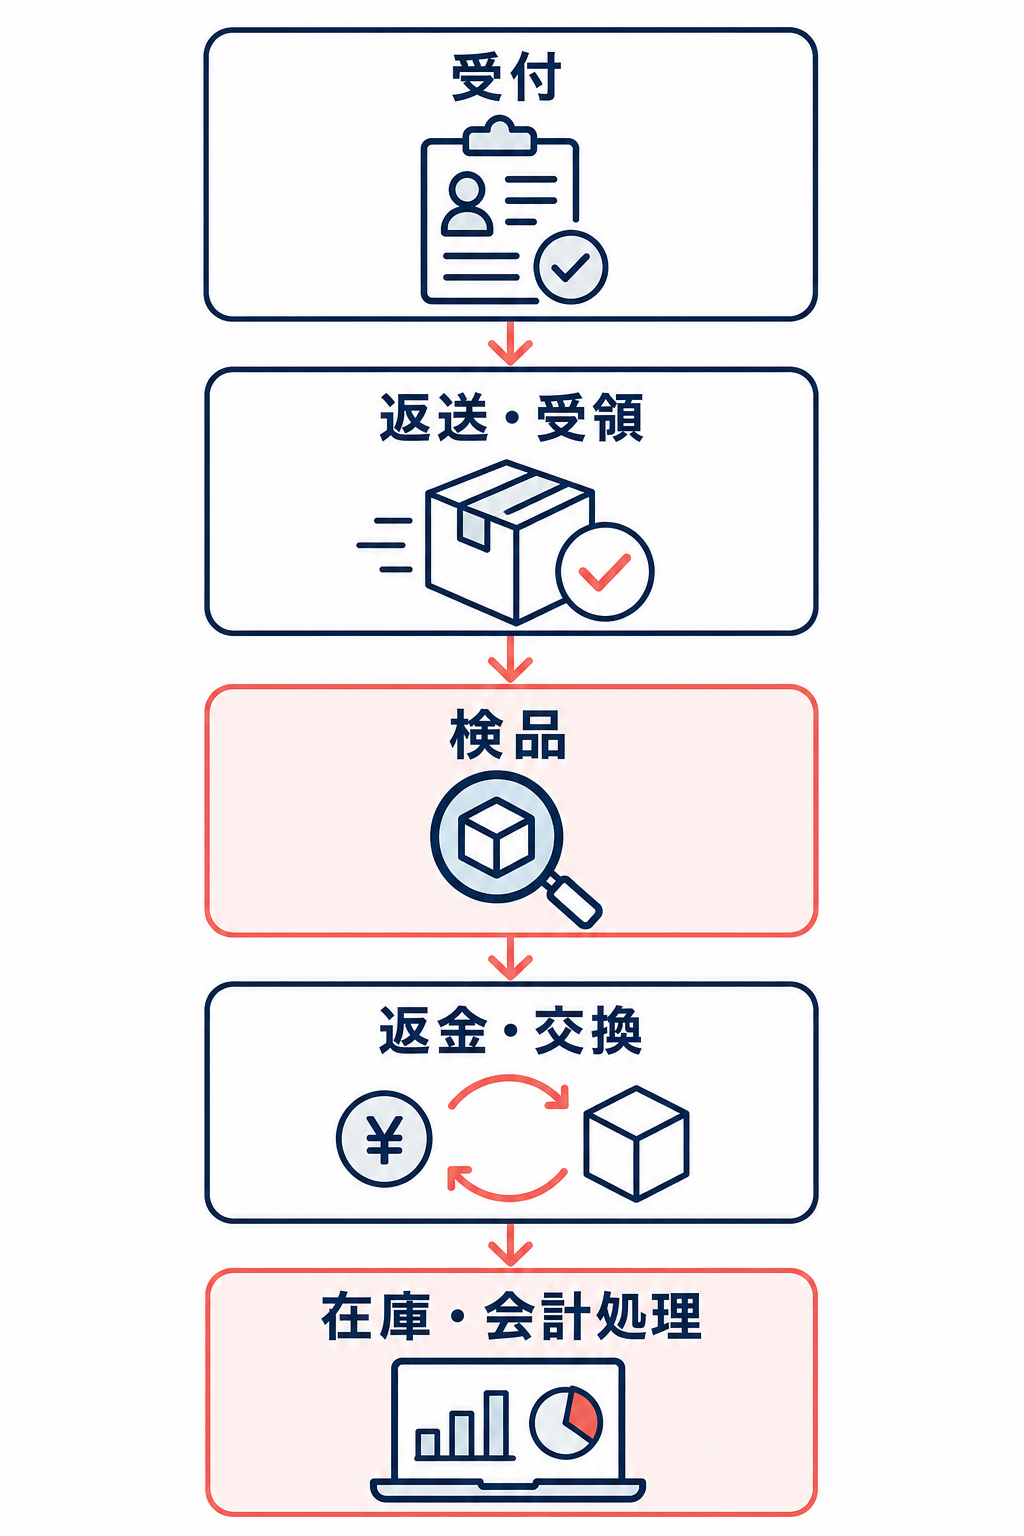
返品処理は、単に商品を返送してもらうだけでは完了しません。受付内容と返品条件を確認し、商品を受領して検品したうえで、返金・交換、在庫、会計の情報をそろえる必要があります。基本の順番は、受付→返送・受領→検品→返金・交換→在庫・会計処理です。
各工程が別の担当者やシステムにまたがると、返金だけ済んで在庫が戻っていない、在庫は更新されたのに仕訳がない、といった不一致が起きます。注文番号や返品番号を共通キーにして、処理状況を一つの記録で追えるようにすると、こうしたずれを見つけやすくなります。
返品が起きる原因を先に分ける
返品理由は、主に販売者都合、購入者都合、配送トラブルに分けて考えます。原因によって、返品の受け入れ条件、送料の負担者、返金額、再発防止策が変わるためです。
- 販売者都合:誤配送、注文内容との相違、商品説明と実物の相違、付属品不足、不良品など
- 購入者都合:サイズ違い、イメージ違い、誤購入、不要になったなど
- 配送トラブル:配送中の破損・汚損、紛失、配送先の誤りなど
販売者都合の場合は、購入者に原因がないため、事業者が返送費を負担する運用が一般的です。一方、購入者都合の場合は、返品期限、未使用・未開封などの条件、対象外商品を自社の返品ポリシーに基づいて判断します。購入者都合を無条件に受け入れるかどうかは、商材や販売条件によって異なります。
配送中の破損や紛失は、通常の返品と同じように処理せず、発送前の状態、梱包状態、追跡情報、到着時の状態を確認します。返送前の写真や追跡番号があると、配送業者の補償対象かどうかを切り分けやすくなります。
返品受付で確認すること
返品受付では、後の検品・返金・在庫処理に必要な情報を最初にそろえます。少なくとも、注文を特定できる情報、返品理由、商品の状態、返金か交換かの希望、返送方法を記録します。
次に、返品ポリシーと照合して受付可否を判断します。期限、対象商品、使用・開封状況、付属品の有無などの条件に該当するかを確認し、受付可能なら返送先、送料負担、梱包方法、返金や交換の流れを案内します。販売者都合や配送トラブルであれば、購入者に着払いなどの返送方法を案内することがあります。
受付時点で返金を確定しないことも大切です。申告内容だけでは商品の状態を判断できない場合があるため、受付承認と返金確定を分けます。返送後の検品で条件を満たすことを確認してから、最終的な返金額や交換可否を決める運用にすると、判断のぶれを抑えられます。
受領後の検品と処理の分岐
返品商品を受領したら、注文情報と照合してから検品します。確認するのは、申告された不具合の有無、傷・汚れ・破損、使用状況、付属品、数量、商品コードなどです。検品結果は、返金・交換の可否だけでなく、在庫区分も左右します。
検品後は、商品を次のように分けます。
- 良品在庫:未開封または新品同様で、そのまま再販売できるもの
- 訳あり・アウトレット在庫:開封済みや軽微な傷があるもの。通常品と区別して販売するもの
- 不良・廃棄:破損や汚損が大きく、再販売できないもの
- 交換処理中:交換品の発送や返送品の処分が未完了のもの
検品で返品条件を満たさないと分かった場合は、返金・交換を承認するか、購入者へ追加確認を行うかを判断します。判断基準が担当者ごとに異なるとトラブルになりやすいため、写真の保存、状態区分、承認者を記録しておくと安全です。
会計処理を入れるタイミング
会計処理は、返品の申し出を受けた時点ではなく、返品による取引の修正が確定した時点で行うのが基本です。ECでは、商品を受領し、検品を終え、返金または交換の処理を確定した段階を、運用上の区切りにします。
ただし、会計上の判断は、返金義務や返品の事実がいつ確定したか、採用している会計方針、決算日との関係によって変わることがあります。返品見込みを販売時に処理する会計基準を適用している企業や、受付時点で返金義務が確定する契約では、通常のEC運用と異なる場合があります。
実務では、返品ステータスを「受付」「返送待ち」「受領」「検品済み」「返金済み」「在庫反映済み」のように分け、会計仕訳を入れる条件を社内で統一します。
標準化・自動化でどこまで省力化できるか
標準化できるのは、返品受付フォーム、受付完了メール、返送状況の通知、ステータス管理、在庫システムへの連携など、条件が明確な作業です。決済方法に応じた返金処理や、検品結果に応じた在庫区分の登録も、ルールが固まっていれば一部を自動化できます。
一方で、返品理由の妥当性、商品の破損が配送中に起きたか、訳あり品として再販売できるかといった判断は、人が確認する工程として残す必要があります。自動化は判断をなくすことではなく、判断が必要な案件を絞り込むために使うのが適切です。
返品理由を商品別、サイズ別、配送方法別などで記録すると、商品ページの説明、サイズ表、梱包方法、検品体制の改善にもつなげられます。返品件数だけでなく、返品理由と検品結果を結び付けて分析することが、同じ返品を減らすためのポイントです。
返品の仕訳と勘定科目
返品の仕訳は、自社が販売した商品を返品されたのか、自社が仕入れた商品を仕入先へ返品したのかで考え方が変わります。販売側の返品は売上を減らす処理、仕入側の返品は仕入を減らす処理です。
仕訳で使う勘定科目は、返品の方向だけでなく、現金・売掛金・買掛金・カード会社への未収入金など、返金時点の決済状態によっても変わります。販売時の取引を取り消すという点では、販売時の仕訳を貸借反対にする逆仕訳で処理できるケースが多くあります。
返品の仕訳はいつ計上するか
返品の仕訳は、返品による返金や取引の修正が確定した時点で計上します。販売した商品を受け取り、検品の結果、返品を承認して返金することが決まった場合は、売上を取り消します。
たとえば、掛けで販売した商品を返品し、売掛金から差し引く場合は、次のように処理します。金額は説明用の例です。
借方:売上   10,000円
貸方:売掛金  10,000円
現金を返金する場合は貸方が現金、カード会社への入金前であれば貸方が未収入金になるなど、当初の販売時にどの勘定科目を使っていたかに合わせます。返品時に返金義務だけが確定し、実際の支払いが後になる場合は、未払金などを使う運用もあります。
仕入先へ商品を返品する場合は、仕入を取り消します。支払い前なら買掛金を減らし、支払い済みで返金を受けるなら普通預金などを借方に置きます。
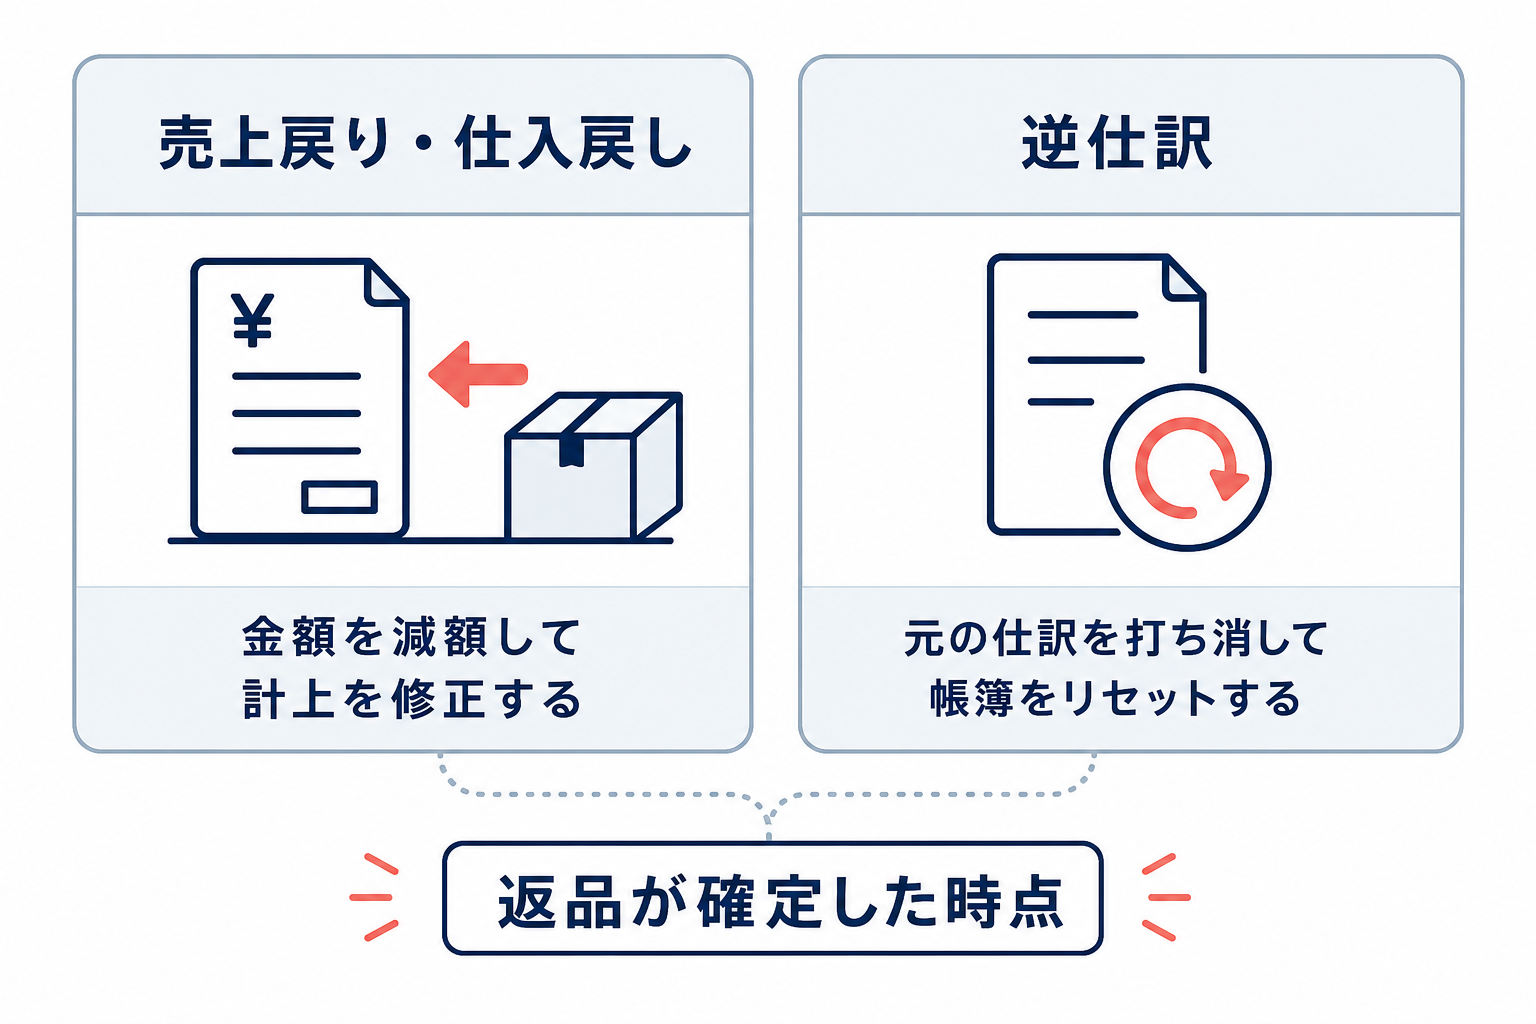
売上戻り・仕入戻しと逆仕訳の関係
売上戻りは、自社が販売した商品を顧客や取引先から返品されたときの売上側の処理です。仕入戻しは、自社が仕入れた商品を仕入先へ返品したときの仕入側の処理です。売上戻りと仕入戻しは、返品する立場が反対です。
三分法で売上や仕入を直接減額する場合、販売側は売上を借方に、仕入側は仕入を貸方に記帳します。これが販売時・仕入時の逆仕訳にあたります。
一方、返品額を独立して管理したい場合は、売上戻り高や仕入戻しの勘定科目を使います。返品額を集計しやすくなる反面、決算や月次集計で売上・仕入との関係を確認する必要があります。仕入値引は商品を返さず価格だけを下げる処理なので、物理的に商品を返す返品とは区別してください。
純額主義と総額主義の使い分け
純額主義は、売上や仕入を直接減額し、返品後の純売上高・純仕入高を帳簿に残す方法です。仕訳が比較的シンプルで、実務で広く使われています。
総額主義は、売上戻り高や仕入戻しを別の勘定科目で記録し、売上・仕入の総額と返品額を区分して管理する方法です。返品率や返品金額を会計データから追いやすい点がメリットです。
どちらが常に正しいというより、会社の会計方針、財務諸表の表示方法、管理したい情報に合わせて選びます。実務では純額主義が使われることが多いとされますが、採用方法を年度途中で変えると比較しにくくなるため、社内で方式を統一し、継続して適用することが重要です。
三分法と分記法の違い
三分法は、商品売買を仕入・売上・繰越商品などで記録する方法です。返品時は、販売側なら売上、仕入側なら仕入を使って、販売時・仕入時の逆仕訳を行うのが基本です。ECや物販では、三分法を前提に処理することが一般的です。
分記法は、商品、商品売買益などを使い、販売のつど売上原価と利益を区分して記帳する方法です。返品時は、販売価格だけでなく、対応する商品原価と商品売買益も取り消します。
分記法では返品商品の原価を商品勘定へ戻し、販売価格に対応する商品売買益も取り消します。ただし、返品のたびに原価を特定する必要があるため、取引量の多いECでは運用負担が大きくなります。自社が三分法と分記法のどちらを採用しているかを確認し、既存の記帳方法に合わせてください。
在庫・送料・税の扱い
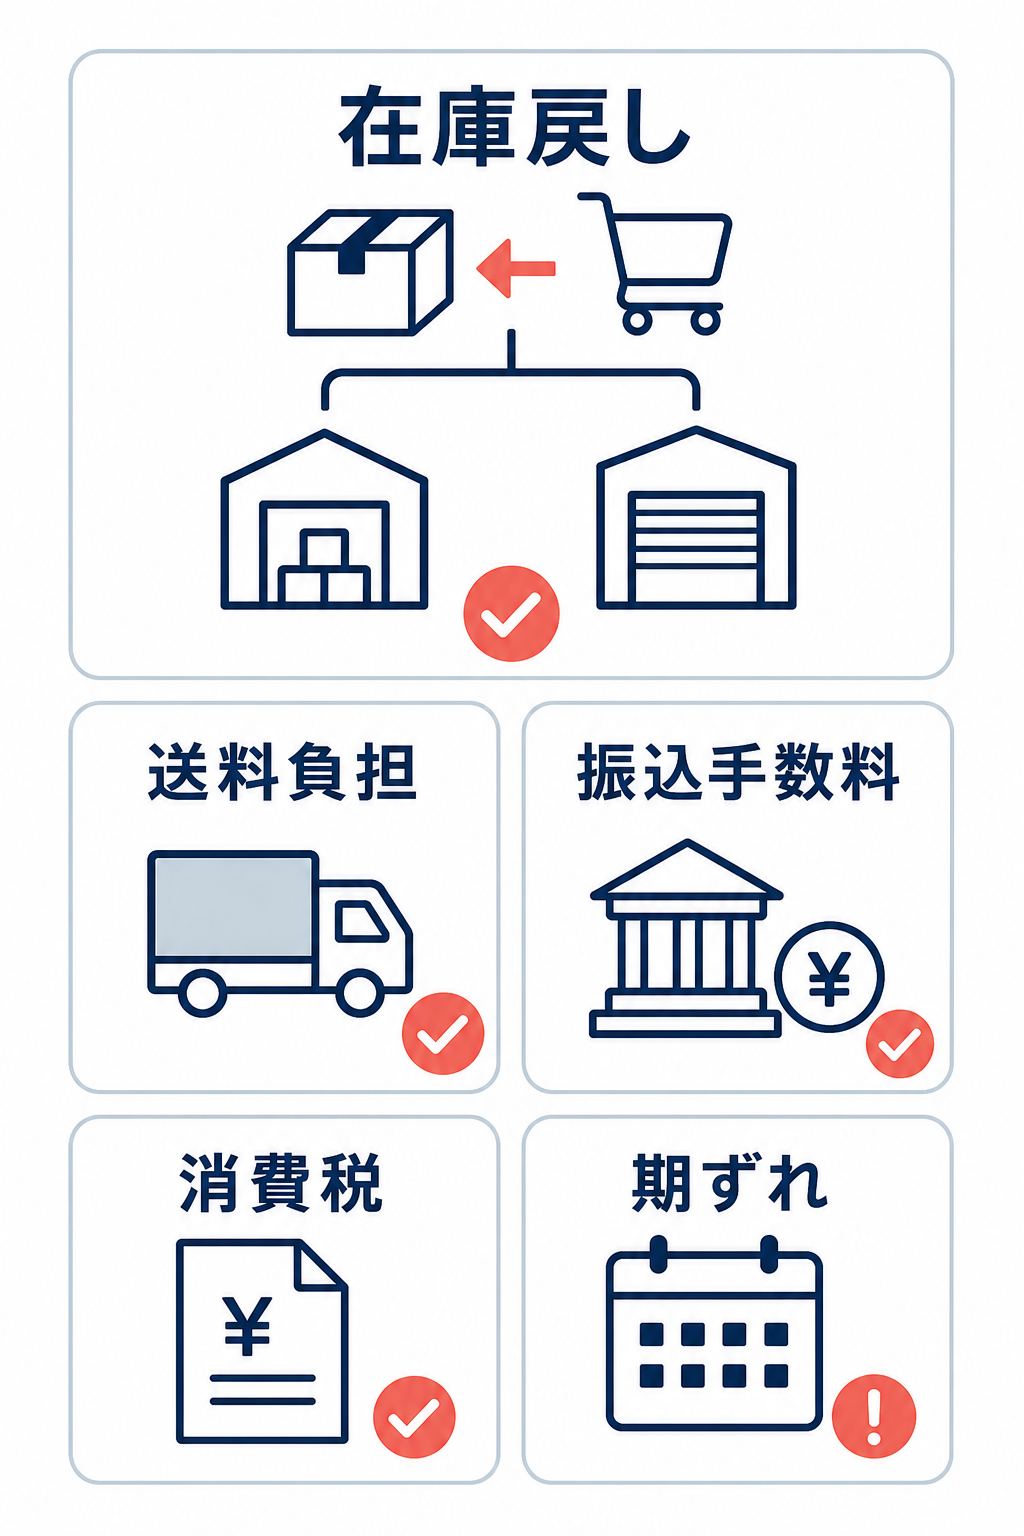
返品後の商品をどう扱うかは、返金とは別に管理します。返金をしただけでは在庫が戻らず、在庫を戻しただけでは会計上の売上が修正されないためです。
返品商品の状態、返金額、送料、手数料、消費税を同じ返品記録にひも付けると、決済・在庫・会計の差異を確認しやすくなります。特に販売側の返品では、返品商品の原価を在庫へ戻すか、廃棄損などとして処理するかを判断します。
返品商品の在庫戻しと区分
検品で再販売可能と判断した商品は、通常の販売可能在庫へ戻します。ただし、開封済み、外装不良、付属品不足などがある場合は、通常品と同じ在庫コードに戻さないほうが安全です。
| 検品結果 | 在庫処理の考え方 |
|---|---|
| 未開封・新品同様 | 良品在庫へ戻す |
| 軽微な傷・開封済み | 訳あり品・アウトレット在庫として区分する |
| 破損・汚損が大きい | 不良在庫として隔離し、廃棄などを判断する |
| 付属品不足・状態不明 | 検品保留とし、販売可能在庫へ戻さない |
検品結果が変わると、在庫数量だけでなく販売価格、商品ページでの表示、廃棄や評価損の扱いも変わります。倉庫や在庫管理システムでは、返品商品を一時的に保留在庫へ入れてから、検品後に最終区分へ移す運用が適しています。
返品送料と振込手数料の処理
返品送料は、まず返品理由と自社の返品ポリシーで判断します。誤配送、不良品、商品説明との相違など事業者側の原因であれば、事業者が返送費を負担する運用が一般的です。サイズ違いやイメージ違いなど購入者都合の場合は、購入者負担とすることがありますが、無料返品を販売条件としている場合はその条件に従います。
事業者が返送費を負担する場合の勘定科目は、実態に応じて荷造運賃や支払手数料などを使います。売上の返金額に含めるのか、別の費用として処理するのかは、契約や社内方針をそろえてください。
返金額から振込手数料を差し引く場合は、返金対象額と実際の入金額の差額を支払手数料として処理する方法があります。たとえば、10,000円を返金するところ、手数料300円を差し引いて9,700円を振り込んだ場合は、次のようになります。
借方:返金に対応する負債・仮払金 10,000円
借方:支払手数料           300円
貸方:普通預金           9,700円
実際には、売上返品、過入金の返金、仕入返品などで使う科目が変わるため、当初の取引と返金義務の内容に合わせます。
クーポン・ポイントがある場合の返金額
クーポンやポイントを使った注文では、割引後の実支払額を返金基準とする運用があります。ただし、ポイントを返還するのか、クーポンを再発行するのか、有効期限切れのクーポンをどう扱うのかは、事業者の返品ルールや決済サービスの条件で変わります。
たとえば、商品代金からクーポンで1,000円を値引きし、購入者が実際に9,000円を支払った場合でも、全額返品時の返金額を10,000円とするのか9,000円とするのかは、クーポンの性質と自社規約を確認して決めます。ポイントを現金相当として扱うのか、ポイント残高へ戻すのかも同様です。
返品ポリシーには、返金対象額、送料の扱い、利用済みクーポンの扱い、ポイント返還の有無を明記します。注文単位で割引されるクーポンは、一部返品時の値引き配分が複雑になるため、商品単位の割引か注文全体の割引かも記録しておくと判断しやすくなります。
消費税とインボイス、期をまたぐ返品の整理
課税取引の商品を返品した場合は、売上または仕入の金額だけでなく、返品に対応する消費税も修正します。税抜経理なら、販売側は売上と仮受消費税、仕入側は仕入と仮払消費税を取り消す形です。税込経理では消費税を分けず、税込金額で処理します。仕入・販売時と同じ経理方式を使うことが重要です。詳しい税務処理は、国税庁の「値引き、返品、割戻しなどを行った場合の税額の調整」などの最新情報も確認してください。
インボイス制度では、売上に係る対価の返還等について、返還インボイスの交付が関係する場合があります。金額や取引先、適格請求書発行事業者に該当するかなどで扱いが変わるため、返還インボイスの要否を一律に判断せず、国税庁の最新案内と自社の取引条件を確認します。
期をまたぐ返品は、返品・返金が当期に確定したのか、前期の決算日までに返品の事実が確定していたのかを分けて考えます。前期の販売分でも、当期に返品が確定した場合は、通常は当期の売上を減額します。一方、前期中に返品が確定していて、返金だけが翌期にずれた場合は、前期に売上を減額し、未払金などの返金義務を計上する処理が考えられます。
金額が大きい場合や、前期決算の修正に影響する場合は、確定した事実関係と決算書の状況を整理したうえで、税理士や会計士に判断を依頼してください。
まとめ
返品処理は、受付から返送・検品、返金または交換、在庫更新、会計処理までを一つの流れとして管理します。仕訳は、販売側なら売上、仕入側なら仕入を取り消し、決済状況に応じて売掛金・買掛金・現金などの科目を組み合わせます。
純額主義と総額主義、三分法と分記法は、会社の会計方針に合わせて継続適用することが大切です。返品商品は検品結果に応じて良品・訳あり品・廃棄などに分け、送料・手数料・消費税・期をまたぐ処理も、返品理由と返金条件に沿って記録します。